Implizite Volatilität
Lektion 6 · Was der Markt an Schwankung einpreist
Optionen verstehen › Grundlagen › Lektion 6
- Die implizite Volatilität (IV) ist die Schwankung, die in den Optionspreisen steckt. Steigt sie, erwartet der Markt eine steigende Schwankungsbreite des Kurses.
- Sie wird nicht gemessen, sondern aus den Preisen der Optionen zurückgerechnet – und immer auf ein Jahr bezogen.
- Die historische Volatilität ist vergangen und eher ein Durchschnittswert. Die IV schaut nach vorn.
- Als Stillhalter ist mir eine hohe IV lieber, weil die Prämien steigen – die höheren Prämien bezahlen aber auch ein höheres Risiko.
- Die erwartete Bewegung bis zum Verfall: Kurs × IV × √(Tage ÷ 365).
- Was sagen diese Prozentzahlen aus – was erwartet der Markt da genau?
- Worin unterscheidet sich die implizite von der historischen Volatilität?
- Als Stillhalter: Ist dir eine hohe oder eine niedrige IV lieber – und warum?
Die Antworten stehen in dieser Lektion – zur Kontrolle am Ende im Abschnitt „In der Praxis“.
Lieber zuhören und zuschauen? Implizite Volatilität und IV-Crush als Erklärvideo in 100 Sekunden.
Zum Nachlesen: der gesprochene Text
Hier ist ein kompaktes Wissens-Update zum Thema implizite Volatilität. Wir schauen uns heute mal direkt an, wie der Markt Kursschwankungen in Optionen einpreist und wie du diese Erwartungen strategisch nutzen kannst. Erstens. Die implizite Volatilität, kurz IV, ist quasi wie eine Sturmwarnung. Sie zeigt, mit welchen Schwankungen der Markt so rechnet. Nehmen wir mal Microsoft. Aus Kurs und IV berechnen wir die erwartete Schwankung. Der Markt erwartet hier für 30 Tage eine Bewegung von etwa plus minus 50 Dollar. Man zahlt vorm Sturm also drauf für Schutz. Aber was passiert mit diesem teuren Schutz, wenn der Sturm plötzlich vorüber ist? Zweitens. Der berüchtigte IV-Crush. Nach Events wie Quartalszahlen verfliegt die Unsicherheit schlagartig. Optionen verlieren massiv an Wert, selbst wenn die Aktie sich kaum bewegt. Hier greifen die sogenannten Griechen. Während uns das Delta sagt, wie wahrscheinlich ein Gewinn durch die Richtung ist, ist das Vega dein wahres Risiko. Es misst den Wertverlust durch fallende Volatilität und bricht Käufern beim IV-Crush echt das Genick. Wenn die also durchs Vega verlieren, wer kassiert das Geld dann eigentlich ein? Schließlich. Die Stillhalter räumen ab. Optionsverkäufer profitieren, da sie genau diese Unsicherheit verkaufen. Aber hey, verlasst euch bitte nie auf die nackte IV-Prozentzahl. Erst der IV-Rang vergleicht die aktuelle IV mit der Jahreshistorie der Aktie. 30 Prozent IV sind für Versorger extrem hoch, für Biotech aber super niedrig. Dieser Rang verrät uns erst, ob die Option historisch wirklich überteuert ist und sich der Verkauf lohnt. Zusammenfassend lässt sich sagen, die implizite Volatilität verrät dir nicht die Richtung des Kurses, sondern nur, wie viel Schwankung bezahlt wird. Und wer diese Unsicherheit klug verkauft, hat den entscheidenden Vorteil auf seiner Seite.
Was ist die implizite Volatilität?
„Implizit“ heißt „darin enthalten“. Niemand verkündet diese Zahl. Sie ergibt sich rückwärts: Alle anderen Preisfaktoren sind bekannt – Aktienkurs, Strike, Laufzeit, Zins. Wenn eine Option trotzdem teuer gehandelt wird, muss der Markt viel Bewegung erwarten. Die Plattform rechnet aus dem Preis zurück, welche Schwankung dazu passt.
- IV 30 % heißt grob: Der Markt hält in einem Jahr eine Bewegung von etwa ±30 % für normal – mit rund 68 % Wahrscheinlichkeit bleibt die Aktie innerhalb dieser Spanne (eine Standardabweichung).
- Hohe IV macht alle Optionen teurer – Calls wie Puts, denn beide profitieren von großen Bewegungen.
- Wie stark eine einzelne Option auf eine IV-Änderung reagiert, misst das Vega aus Lektion 5.
Aktie bei 100 USD, 45 Tage Laufzeit. Der Call am Geld kostet bei 15 % IV 2,10 USD, bei 30 % 4,20 USD, bei 60 % 8,39 USD – doppelte IV, ungefähr doppelte Prämie. Der Call 110 aus dem Geld wächst von 0,08 auf 4,69 USD, also fast auf das Sechzigfache.
Die erwartete Bewegung ausrechnen
Kurs × IV × √(Tage ÷ 365)
Rechne mit – Microsoft am 30.09.2026: Kurs 517,32 USD, IV für den 30. Oktober 33,8 %, Restlaufzeit 30 Tage. √(30 ÷ 365) ist ungefähr 0,29.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| 1. Wurzel-Faktor | √(30 ÷ 365) | 0,29 |
| 2. Erwartete Bewegung | 517,32 × 0,338 × 0,29 | ≈ ±50 USD |
| 3. Spanne (68 %) | 517 − 50 bis 517 + 50 | 467 bis 567 USD |
| 4. Doppelte Spanne (95 %) | 517 ± 2 × 50 | 417 bis 618 USD |
Vereinfachte Normalverteilung um den heutigen Kurs. Dunkles Orange: ±1 Standardabweichung (68 %), helles Orange: ±2 (95 %). Der Put-Strike 440 liegt gut 1,5 Standardabweichungen unter dem Kurs.
Warum die Wurzel und nicht einfach 30 ÷ 365? Schwankungen addieren sich nicht einfach auf – mal geht es hoch, mal runter, vieles gleicht sich aus. Deshalb wächst die erwartete Bewegung nur mit der Wurzel der Zeit: Ein Viertel der Zeit bringt halb so viel Bewegung, nicht ein Viertel.
| Restlaufzeit | Wurzel-Faktor | MSFT bei IV 33,8 % |
|---|---|---|
| 7 Tage | 0,14 | ±24 USD |
| 30 Tage | 0,29 | ±50 USD |
| 91 Tage (Quartal) | 0,50 | ±87 USD |
| 365 Tage | 1,00 | ±175 USD |
Historische und implizite Volatilität
| Historische Volatilität | Implizite Volatilität | |
|---|---|---|
| Blickrichtung | zurück – was ist passiert? | nach vorn – was erwartet der Markt? |
| Herkunft | aus vergangenen Kursen gemessen | aus heutigen Optionspreisen zurückgerechnet |
| Charakter | eher ein Durchschnittswert | eine Erwartung, die sich täglich ändert |
- IV deutlich über HV: Der Markt rechnet mit mehr Unruhe als zuletzt – oft vor Quartalszahlen. Optionen sind „teuer“, gut für Stillhalter.
- IV unter HV: Optionen sind im Verhältnis „billig“, eher etwas für Käufer.
Der IV-Crush
- Beispiel: Vor den Zahlen liegt die IV bei 40 %, der Call am Geld kostet 5,60 USD. Am Tag danach fällt die IV auf 30 % – der Call ist nur noch 4,20 USD wert, auch wenn sich die Aktie nicht bewegt.
- Käufer verlieren dabei manchmal sogar dann, wenn die Aktie in die richtige Richtung läuft – nur eben nicht weit genug.
- Stillhalter verdienen, wenn die tatsächliche Bewegung kleiner ausfällt als die eingepreiste.
IV-Rang und IV-Perzentil: ist die IV hoch oder niedrig?
- IV-Rang: Wo liegt die heutige IV zwischen dem Tief und dem Hoch der letzten 12 Monate? Schwankte die IV zwischen 20 und 40 % und steht heute bei 35 %, ist der IV-Rang 75.
- IV-Perzentil: An wie viel Prozent der Tage im letzten Jahr war die IV niedriger als heute?
- Warum das wichtig ist: 30 % IV ist für einen ruhigen Versorger extrem hoch, für eine Biotech-Aktie lächerlich niedrig. Erst der Vergleich mit der eigenen Geschichte sagt, ob Optionen gerade teuer oder billig sind.
- Der VIX ist die implizite Volatilität des S&P 500, der „Angstindex“. Er steigt meist, wenn die Kurse fallen.
In der Praxis: die IV in der Microsoft-Kette
In der Microsoft-Kette steht die IV am Geld links neben jedem Verfallstermin. Aufgeklappt ist der 30. Oktober.
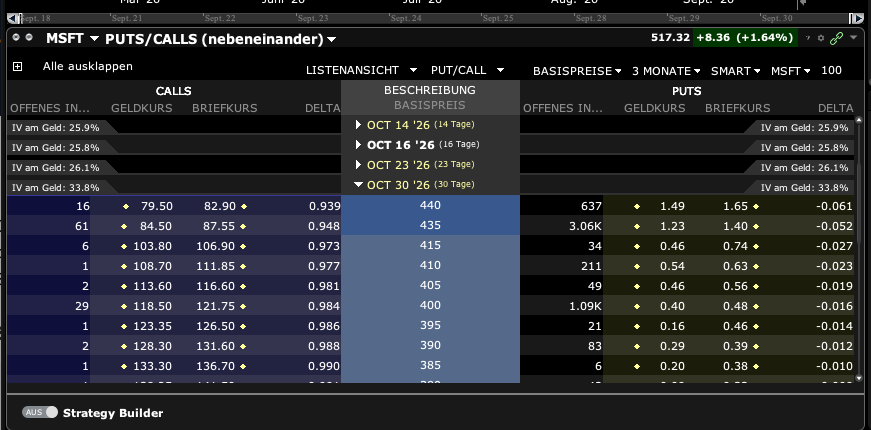
Momentaufnahme vom 30.09.2026. Markierungen von valueforge.
- 16. Oktober, IV 25,8 %, 16 Tage: 517,32 × 0,258 × √(16 ÷ 365) ≈ ±28 USD.
- 30. Oktober, IV 33,8 %, 30 Tage: ≈ ±50 USD, also 467 bis 567 USD. In diesen Zeitraum fallen vermutlich die Quartalszahlen – deshalb die höhere IV.
- Put 440 als Stillhalter: Der Strike liegt deutlich unter der unteren Grenze von 467, also außerhalb der erwarteten Spanne. Das passt zum Delta von −0,06: grob 6 % Chance, im Geld zu enden. Der Preis dafür: nur 1,65 USD Prämie, 165 USD je Kontrakt.
- 25,8 % und 33,8 % sind die Schwankungen, die in den Optionspreisen stecken, aufs Jahr gerechnet. Beim 30. Oktober erwartet der Markt eine größere Schwankungsbreite – auf die Laufzeit heruntergerechnet etwa ±50 USD.
- Historisch ist gemessen und schaut zurück, implizit ist eingepreist und schaut nach vorn.
- Stillhalter mögen hohe IV, weil sie mehr Prämie bekommen. Gewinnen tun sie aber nur, wenn die tatsächliche Bewegung kleiner bleibt als die eingepreiste.
Hohe oder niedrige IV – wer profitiert?
| Hohe IV (hoher IV-Rang) | Niedrige IV (niedriger IV-Rang) | |
|---|---|---|
| Optionen sind | teuer | billig |
| Eher günstig für | Stillhalter, z. B. Cash Secured Put, Covered Call, Iron Condor | Käufer, z. B. Long Call, Long Straddle, Kalenderspreads |
| Risiko | große Bewegung kommt wirklich | Prämie verfällt, weil nichts passiert |
Merke: Die IV sagt nicht, wohin die Aktie läuft, sondern wie viel Bewegung bezahlt wird. Wer Optionen verkauft, verkauft Unsicherheit – und verdient, wenn sie überschätzt war.
- Implizite Volatilität (IV): die in den Optionspreisen steckende erwartete Schwankung, in Prozent pro Jahr.
- Historische Volatilität (HV): die tatsächlich gemessene Schwankung der Vergangenheit.
- Erwartete Bewegung: Kurs × IV × √(Tage ÷ 365) – eine Standardabweichung, rund 68 % Wahrscheinlichkeit.
- IV-Crush: Einbruch der IV nach einem Ereignis wie den Quartalszahlen.
- IV-Rang / IV-Perzentil: heutige IV im Vergleich zum letzten Jahr, 0 bis 100.
- VIX: die implizite Volatilität des S&P 500, der „Angstindex“.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.