Der Strike
Lektion 2 · Woraus die Prämie besteht: innerer Wert und Zeitwert
Optionen verstehen › Grundlagen › Lektion 2
- Prämie = innerer Wert + Zeitwert.
- Der innere Wert ist das, was die Option sofort wert wäre. Der Zeitwert ist der Preis für die Chance, dass bis zum Verfall noch etwas passiert.
- Beim Call gilt: je niedriger der Strike, desto teurer. Beim Put ist es umgekehrt: je höher der Strike, desto teurer.
In Lektion 1 hast du gesehen: Ein Call oder Put ist ein Recht, und dafür zahlt der Käufer eine Prämie. Jetzt geht es um die Frage, wie viel dieses Recht kostet – und warum zwei Optionen auf dieselbe Aktie völlig unterschiedlich teuer sein können.
Lieber zuhören und zuschauen? Innerer Wert und Zeitwert als Erklärvideo in 90 Sekunden.
Zum Nachlesen: der gesprochene Text
Hier ist der kompakte Überblick zur Zusammensetzung von Optionsprämien, genau gesagt zum inneren Wert und zum Zeitwert. Weißt du, der Preis einer Option, die Prämie, wirkt oft total verwirrend, besteht aber eigentlich aus zwei simplen Bausteinen, die wir zwingend verstehen müssen, um zu wissen, wofür wir an der Börse unser Geld hinblättern. Erstens, der innere Wert. Quasi die nackte Realität, also exakt der Betrag, den die Option genau jetzt wert wäre, wenn wir sie sofort nutzen. Beim Call rechnen wir dafür einfach Aktienkurs minus Basispreis, beim Put umgekehrt. Und kann dieser Wert ins Minus rutschen? Absolut nicht. Ein Recht, das sich finanziell einfach null lohnt, nutzt man schlichtweg nicht aus. Schlimmstenfalls ist der Wert also einfach null. Okay, zweitens haben wir den Zeitwert. Quasi den Preis für die Chance. Alles, was von der Prämie nach Abzug des inneren Wertes noch übrig bleibt, ist genau dieser Zeitwert. Wir zahlen hier für die reine Hoffnung, dass sich der Kurs noch für uns positiv entwickelt. Ähnlich einer Versicherungsprämie, mit der wir den Stillhalter für sein Risiko über die Laufzeit entlohnen. Drittens verhält sich dieser Zeitwert buchstäblich wie ein Eiswürfel in der prallen Sonne. Denn er hat ein knallhartes Verfallsdatum. Anfangs schmilzt er noch super langsam, aber je näher das Ablaufdatum rückt, desto rasanter wird der Schwund. Zur Einordnung. In den letzten 14 Tagen verliert so eine Option oft deutlich mehr an Wert als in 45 Tagen davor. Bis am Verfalltag schließlich exakt null übrig ist. Der Preis einer Option ist am Ende des Tages also nichts anderes als die Summe aus der knallharten mathematischen Gegenwart und der schmelzenden Hoffnung auf die Zukunft.
Der Strike entscheidet über den Preis
Der Strike (auch Basispreis oder Ausübungspreis) ist der fest vereinbarte Preis, zu dem du die Aktie kaufen (Call) oder verkaufen (Put) darfst. Er ändert sich während der Laufzeit nicht. Für jede Aktie gibt es viele Strikes nebeneinander – in der Optionskette ist das die mittlere Spalte.
Die Ausgangsfrage: Die Aktie steht bei 100 USD. Warum kostet ein Call mit Strike 90 satte 10,83 USD, einer mit Strike 110 nur 1,10 USD?
| Call Strike 90 | Call Strike 110 | |
|---|---|---|
| Dein Recht | für 90 kaufen | für 110 kaufen |
| Heute schon wert? | 10 USD – du kaufst für 90, was 100 kostet | 0 USD – für 110 kaufen, was 100 kostet, ergibt keinen Sinn |
| Prämie | 10,83 USD | 1,10 USD |
| Davon „Hoffnung“ | 0,83 USD | 1,10 USD |
Die Prämie besteht aus zwei Teilen
Jede Prämie lässt sich in zwei Teile zerlegen:
Der innere Wert ist das, was die Option sofort wert wäre. Der Zeitwert ist alles, was du darüber hinaus bezahlst – der Preis für die Chance bis zum Verfall. Beide schauen wir uns gleich einzeln an.
Kräftige Farbe: innerer Wert. Hell: Zeitwert. Aktie bei 100 USD, 45 Tage Laufzeit. Links wird der Call mit sinkendem Strike teurer, rechts der Put mit steigendem Strike – und der helle Teil ist beim Strike 100 jeweils am größten (4,20 USD).
| Strike | Call: Prämie | = innerer Wert | + Zeitwert | Put: Prämie | = innerer Wert | + Zeitwert |
|---|---|---|---|---|---|---|
| 90 | 10,83 | 10,00 | 0,83 | 0,83 | 0 | 0,83 |
| 100 | 4,20 | 0 | 4,20 | 4,20 | 0 | 4,20 |
| 110 | 1,10 | 0 | 1,10 | 11,10 | 10,00 | 1,10 |
Schau auf die Spalten „Zeitwert“: Call 90 und Put 90 haben denselben Zeitwert, ebenso Call 110 und Put 110. Der Unterschied im Preis steckt allein im inneren Wert.
Der innere Wert – was die Option sofort wert ist
| So rechnest du | Beispiel: Aktie bei 100 USD | |
|---|---|---|
| Call (Recht zu kaufen) | Aktienkurs − Strike | Strike 90: 100 − 90 = 10 USD Strike 110: 100 − 110 → negativ = 0 |
| Put (Recht zu verkaufen) | Strike − Aktienkurs | Strike 110: 110 − 100 = 10 USD Strike 90: 90 − 100 → negativ = 0 |
Der innere Wert ist nie negativ. Kommt bei der Rechnung etwas unter null heraus, ist er 0 – denn ein Recht, das sich nicht lohnt, nutzt man einfach nicht. Und am Verfalltag ist der innere Wert alles, was von der Option übrig bleibt.
In der Praxis: Microsoft zerlegt
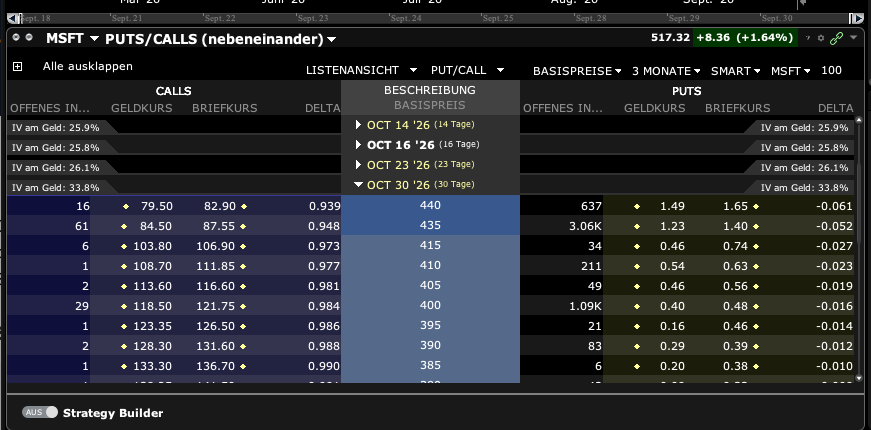
Zurück zur Optionskette von Microsoft aus Lektion 1. Die Aktie steht bei 517,32 USD, die Optionen laufen bis zum 30. Oktober 2026. Markiert sind die Kaufkurse (Briefkurse) für Call und Put mit Strike 440.
| Strike | Call: Prämie | = innerer Wert | + Zeitwert | Put: Prämie | = innerer Wert | + Zeitwert |
|---|---|---|---|---|---|---|
| 440 | 82,90 | 77,32 | 5,58 | 1,65 | 0 | 1,65 |
| 435 | 87,55 | 82,32 | 5,23 | 1,40 | 0 | 1,40 |
| 400 | 121,75 | 117,32 | 4,43 | 0,48 | 0 | 0,48 |
- Call: innerer Wert = 517,32 − 440 = 77,32 USD. Zeitwert = 82,90 − 77,32 = 5,58 USD.
- Put: innerer Wert = 440 − 517,32 → negativ, also 0. Zeitwert = die ganze Prämie, 1,65 USD.
Je weiter der Strike vom Aktienkurs weg liegt (400 statt 440), desto kleiner wird der Zeitwert – beim Call wie beim Put.
Gerechnet mit den Briefkursen, also dem Preis beim Kauf. Mit der Mitte zwischen Geld- und Briefkurs fällt der Zeitwert etwas kleiner aus, weil ein Teil des Briefkurses die Spanne des Marktes ist.
Der Zeitwert – und warum er schmilzt
Der Zeitwert hat ein Verfallsdatum: Mit jedem Tag bleibt weniger Zeit, in der sich der Kurs noch bewegen kann. Am Verfalltag ist der Zeitwert null – dann besteht die Option nur noch aus ihrem inneren Wert.
Wie ein Eiswürfel in der Sonne: Anfangs schmilzt er langsam, zum Schluss sehr schnell.
| Tage bis Verfall | Wert (nur Zeitwert) |
|---|---|
| 90 | 5,94 USD |
| 45 | 4,20 USD |
| 14 | 2,34 USD |
| 3 | 1,09 USD |
Von Tag 90 bis Tag 45 verliert die Option 1,74 USD. In den letzten 14 Tagen verliert sie 2,34 USD – mehr, in einem Drittel der Zeit.
Die Aktie bewegt sich nicht, trotzdem verliert der Call jeden Tag an Wert. Das ist der Grund, warum Käufer gegen die Zeit spielen und Stillhalter mit ihr. Wie viel pro Tag verloren geht, misst die Kennzahl Theta – sie bekommt später eine eigene Lektion.
- Strike (Basispreis): der feste Preis, zu dem die Aktie gekauft (Call) oder verkauft (Put) werden darf.
- Prämie: der Preis der Option = innerer Wert + Zeitwert.
- Innerer Wert: was die Option sofort wert wäre. Call: Aktie − Strike, Put: Strike − Aktie, nie unter 0.
- Zeitwert: Prämie − innerer Wert. Der Preis für die Chance bis zum Verfall, am Verfalltag 0.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.