Die Griechen
Lektion 5 · Delta, Gamma, Theta und Vega – wie eine Option reagiert
Optionen verstehen › Grundlagen › Lektion 5
- Die Griechen sind Kennzahlen, die zeigen, wie der Preis einer Option auf Veränderungen reagiert.
- Delta misst den Kurs, Gamma die Änderung des Deltas, Theta die Zeit und Vega die Volatilität.
- Steigt Microsoft um 1 USD, steigt der Call 440 mit Delta 0,939 um etwa 0,94 USD – der Put 440 mit Delta −0,061 fällt um etwa 0,06 USD.
- Das Delta beim Put ist negativ, weil sein Preis fällt, wenn die Aktie steigt.
- Den täglichen Zeitwertverlust misst das Theta.
- Käufer profitieren von Bewegung und steigender Volatilität, leiden aber unter der Zeit. Beim Stillhalter ist es genau umgekehrt.
- Was passiert mit den Preisen der beiden Optionen, wenn Microsoft um 1 Dollar steigt?
- Warum ist das Delta beim Put negativ?
- Wie würdest du eine Kennzahl beschreiben, die den täglichen Zeitwertverlust aus Lektion 2 misst?
Die Antworten stehen in dieser Lektion – zur Kontrolle am Ende im Abschnitt „In der Praxis“.
Lieber zuhören und zuschauen? Die sechs Griechen als Erklärvideo in 100 Sekunden.
Zum Nachlesen: der gesprochene Text
Hier ist eure kompakte Zusammenfassung zu den sechs wichtigsten Kennzahlen im Optionshandel, den sogenannten Griechen. Stellt euch diese mathematischen Werte einfach wie das Armaturenbrett eures Autos vor. Sie zeigen euch nämlich exakt, wie der Optionspreis auf Kursänderungen, vergehende Zeit oder Marktschwankungen reagiert, damit ihr vor bösen Überraschungen sicher seid. Also, erstens, was passiert eigentlich bei einer direkten Kursbewegung? Wenn die Microsoft-Aktie um genau einen US-Dollar steigt, macht ein Delta von 0,5 euren Call einfach 50 Cent teurer. Ein Put hat hingegen ein negatives Delta. Und warum? Naja, weil er eben an Wert gewinnt, wenn die Aktie fällt. Das Gamma ist dabei quasi das Gaspedal, das anzeigt, wie stark sich das Delta bei dieser Bewegung beschleunigt. Während das Omega als klassischer Hebel die prozentuale Preisänderung bestimmt. Zweitens, was passiert, wenn der Aktienkurs einfach mal komplett still steht? Dann wirken unsichtbare Kräfte wie das Theta. Das ist sozusagen die tägliche Miete, also der stetige Zeitwertverlust, den Käufer zahlen und Verkäufer kassieren. Das Vega funktioniert eher wie ein Wetterzuschlag für Volatilität. Zieht ein Sturm auf, sagen wir mal die Microsoft-Quartalszahlen, wird die Option teurer. Ist er vorbei, stürzt der Preis direkt wieder ab. Das Rho rundet das Ganze ab und misst lediglich den Einfluss von Zinsänderungen. Schließlich denkt ihr euch jetzt bestimmt, puh, muss ich das alles selbst ausrechnen? Keine Sorge, die Handelsplattformen nehmen euch die komplette Mathe ab. Das Delta steht in der Optionskette meistens schon standardmäßig neben den Kursen. Und Werte wie Gamma, Theta und Vega könnt ihr euch über die Spalteneinstellungen ganz easy aktiv in eure Ansicht ziehen, um sofort das Risiko zu sehen. Wer diese Werte in seiner Plattform aktiviert und versteht, navigiert absolut nie wieder im Blindflug, sondern hat die volle Kontrolle über die Chancen und Risiken jedes Trades.
Die Griechen auf einen Blick
Der Preis einer Option hängt von mehreren Dingen ab: vom Aktienkurs, von der Restlaufzeit, von der erwarteten Schwankung (Volatilität) und ein wenig vom Zins. Für jede dieser Größen gibt es eine Kennzahl – benannt nach griechischen Buchstaben, daher der Name.
| Grieche | misst, wie sich der Preis ändert, wenn … | Call am Geld* | heißt |
|---|---|---|---|
| Delta (Δ) | … die Aktie um 1 USD steigt | 0,52 | +0,52 USD je Aktie |
| Gamma (Γ) | … sich das Delta bei 1 USD Kursbewegung ändert | 0,038 | Delta steigt auf ca. 0,56 |
| Theta (Θ) | … ein Tag vergeht | −0,047 | −4,70 USD je Kontrakt und Tag |
| Vega (ν) | … die Volatilität um 1 Prozentpunkt steigt | 0,14 | +0,14 USD bei IV 31 statt 30 % |
| Rho (ρ) | … der Zins um 1 Prozentpunkt steigt | 0,06 | kaum spürbar bei kurzer Laufzeit |
| Omega (Ω) | … die Aktie um 1 % steigt (in %) | 12,4 | Hebel: +12,4 % für die Option |
* Call mit Strike 100, Aktie bei 100 USD, 45 Tage Laufzeit, 30 % Volatilität, Preis 4,20 USD. Alle Griechen gelten „je Aktie“ und nur für kleine Änderungen – und sie ändern sich selbst ständig.
Delta – wie stark die Option der Aktie folgt
Strike 100, die Aktie wandert von 75 bis 125 USD. Tief im Geld nähert sich das Delta 1 (Call) bzw. −1 (Put), weit aus dem Geld geht es gegen 0. Am Geld liegt es bei etwa ±0,5.
Drei Arten, das Delta zu lesen:
- Preisempfindlichkeit: Delta 0,52 heißt: Steigt die Aktie von 100 auf 101 USD, steigt der Call von 4,20 auf 4,74 USD.
- Grobe Wahrscheinlichkeit: Delta 0,20 heißt ungefähr 20 % Chance, dass die Option im Geld verfällt.
- Aktien-Gegenwert: Ein Kontrakt mit Delta 0,5 bewegt sich wie etwa 50 Aktien.
| Aktie bei 100 USD, 45 Tage | Call 90 (im Geld) | Call 100 (am Geld) | Call 110 (aus dem Geld) |
|---|---|---|---|
| Delta | 0,85 | 0,52 | 0,20 |
Gamma – das Gaspedal
- Beispiel: Der Call am Geld hat Delta 0,52 und Gamma 0,038. Steigt die Aktie auf 101 USD, steigt das Delta auf etwa 0,56 – die Option wird mit jedem Dollar „aktienähnlicher“.
- Am größten am Geld und kurz vor dem Verfall: Gamma 0,038 bei 45 Tagen, 0,096 bei 7 Tagen, 0,254 am letzten Tag. Im Diagramm oben ist die gestrichelte 7-Tage-Kurve deshalb viel steiler.
- Was das bedeutet: Am letzten Tag kann eine Bewegung von 2 USD das Delta von 0,5 auf 0,9 springen lassen. Für Käufer ist das eine Chance, für Stillhalter das Risiko, dass eine ruhige Position plötzlich kippt.
Theta – die Tagesmiete
| Call am Geld, Tage bis Verfall | Theta je Tag | je Kontrakt |
|---|---|---|
| 90 | −0,033 | −3,29 USD |
| 45 | −0,047 | −4,66 USD |
| 14 | −0,084 | −8,37 USD |
| 3 | −0,181 | −18,08 USD |
| 1 | −0,313 | −31,32 USD |
- Käufer haben ein negatives Theta: Jeder ruhige Tag kostet sie Geld – wie eine Tagesmiete für ihr Recht.
- Stillhalter haben ein positives Theta: Sie kassieren diese Tagesmiete.
- Theta wächst zum Verfall hin stark an – deshalb verkaufen Stillhalter gern kurze Laufzeiten (siehe Lektion 4).
Vega – der Wetterzuschlag
- Beispiel: Vega 0,14 heißt: Steigt die implizite Volatilität von 30 auf 31 %, wird der Call um 0,14 USD teurer – ohne dass sich die Aktie bewegt.
- Lange Laufzeiten reagieren stärker: Vega 0,055 bei 7 Tagen, 0,14 bei 45 Tagen, 0,55 bei zwei Jahren.
- Der IV-Crush: Vor Quartalszahlen ist die erwartete Schwankung hoch, danach fällt sie oft schlagartig. Sinkt sie von 40 auf 30 %, fällt der Call von 5,60 auf 4,20 USD – selbst wenn die Aktie stillsteht. Erinnerst du dich an die 33,8 % beim 30. Oktober in der Microsoft-Kette (Lektion 4)? Genau das ist dieser Effekt.
Rho – der Zins
Bei kurzen Laufzeiten ist Rho kaum spürbar. Bei LEAPs zählt es: Ein Zwei-Jahres-Call am Geld wird bei einem Zinsanstieg von 4 auf 5 % fast 1 USD teurer (20,28 → 21,19 USD). Der Grund: Wer statt der Aktie einen Call kauft, legt das gesparte Geld bis dahin verzinst an – steigt der Zins, ist dieser Vorteil mehr wert.
Omega – der Hebel
| Aktie 100 USD, 45 Tage | Preis | Delta | Omega |
|---|---|---|---|
| Call 90 | 10,83 | 0,85 | 7,9 |
| Call 100 | 4,20 | 0,52 | 12,4 |
| Call 110 | 1,10 | 0,20 | 17,9 |
In der Praxis: die Griechen in der Microsoft-Kette
Die Griechen musst du nicht selbst ausrechnen – die Handelsplattform zeigt sie an. In der Microsoft-Kette steht das Delta jeweils ganz außen in der Call- und in der Put-Hälfte.
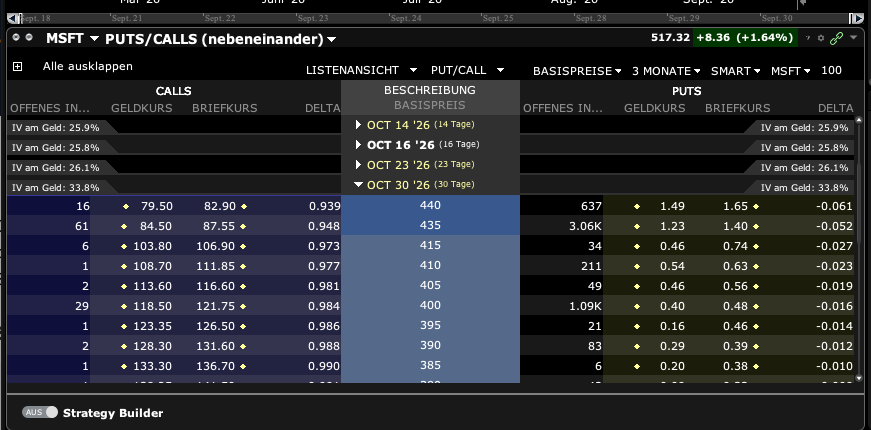
- Microsoft steigt um 1 USD: Der Call 440 (Delta 0,939) wird um etwa 0,94 USD teurer, je Kontrakt rund 94 USD – er folgt der Aktie fast 1:1, weil er tief im Geld liegt. Der Put 440 (Delta −0,061) wird um etwa 0,06 USD billiger – er reagiert kaum, weil er weit aus dem Geld liegt.
- Das Minus beim Put zeigt die Richtung: Ein Put gewinnt, wenn die Aktie fällt. Steigt sie, verliert er.
- Die Kennzahl für den täglichen Zeitwertverlust heißt Theta.
Viele Plattformen zeigen auf Wunsch auch Gamma, Theta und Vega als eigene Spalten. In der TWS lassen sie sich über die Spalteneinstellungen der Optionskette hinzufügen.
Käufer gegen Stillhalter
| Käufer (Long Call / Long Put) | Stillhalter (Short Call / Short Put) | |
|---|---|---|
| Theta | negativ – die Zeit kostet | positiv – die Zeit bringt Geld |
| Gamma | positiv – große Bewegungen helfen | negativ – große Bewegungen schaden |
| Vega | positiv – steigende Volatilität hilft | negativ – fallende Volatilität hilft |
| Delta | Call positiv, Put negativ | Short Call negativ, Short Put positiv |
Merke: Theta und Gamma sind Gegenspieler. Wer an der Zeit verdient (Stillhalter), leidet unter großen Bewegungen – und wer auf große Bewegungen setzt (Käufer), zahlt dafür jeden Tag mit der Zeit.
- Delta: Preisänderung der Option, wenn die Aktie um 1 USD steigt. Call 0 bis 1, Put −1 bis 0.
- Gamma: Änderung des Deltas bei 1 USD Kursbewegung. Am größten am Geld und kurz vor dem Verfall.
- Theta: Wertverlust pro Tag durch die Zeit. Käufer negativ, Stillhalter positiv.
- Vega: Preisänderung, wenn die implizite Volatilität um 1 Prozentpunkt steigt.
- Rho: Preisänderung, wenn der Zins um 1 Prozentpunkt steigt. Wichtig bei langen Laufzeiten.
- Omega: Hebel – Prozentänderung der Option bei 1 % Kursänderung der Aktie.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.