
Die Prüfreihenfolge im Value-Rechner
Modul 3 · Lektion 3.5 · Vom Treffer zum Urteil: erst Qualität, dann der Rest, die Bewertung zuletzt
Aktien bewerten › Modul 3 › Lektion 3.5
- Du prüfst einen Screening-Treffer im Value-Rechner in sechs festen Schritten.
- Du kannst Zinsdeckung, Ausschüttungsquote, Rückkaufrendite und das KGV am Jahresende lesen.
- Du unterscheidest einen gelben Punkt, der dich nachsehen lässt, von einem Grund zum Aufhören.
- Erst die Qualität: Note, die 10- und 7-Jahres-Werte, die 3- und 1-Jahres-Werte, die Jahreswerte. Dann Schulden, Dividende, Rückkäufe.
- Die Bewertung liest du zuletzt, obwohl sie oben auf der Seite steht.
- Ein einzelner gelber oder roter Punkt ist ein Grund nachzusehen, kein Grund zum Aussortieren.
📅 Stand der Zahlen: Screening-Ergebnisse vom 14.11.2026 (Finviz, frei zugänglich); Firmenzahlen aus unseren Analysen wie in Modul 2. Value-Rechner für Mastercard am 14.11.2026 (Geschäftsjahr 2025); fairer Wert, Kaufziel und Kurs aus unserer Analyse (Kurs vom 06.11.2026)
Nach dem Aussortieren sind 114 Zeilen (113 Firmen) übrig, darunter Mastercard mehr in Lektion 3.3. Der Screen war der grobe Teil des Qualitäts-Siebs, jetzt kommt der feine: unser Value-Rechner. Er zeigt über hundert Zahlen, darum brauchst du eine feste Reihenfolge. Sie folgt der Logik, nicht der Seite.
Sechs Schritte auf einen Blick
So sieht die Seite aus – und in dieser Reihenfolge schaust du hin
Value-Rechner für Mastercard, aufgenommen am 14.11.2026. Bild antippen zum Vergrößern.
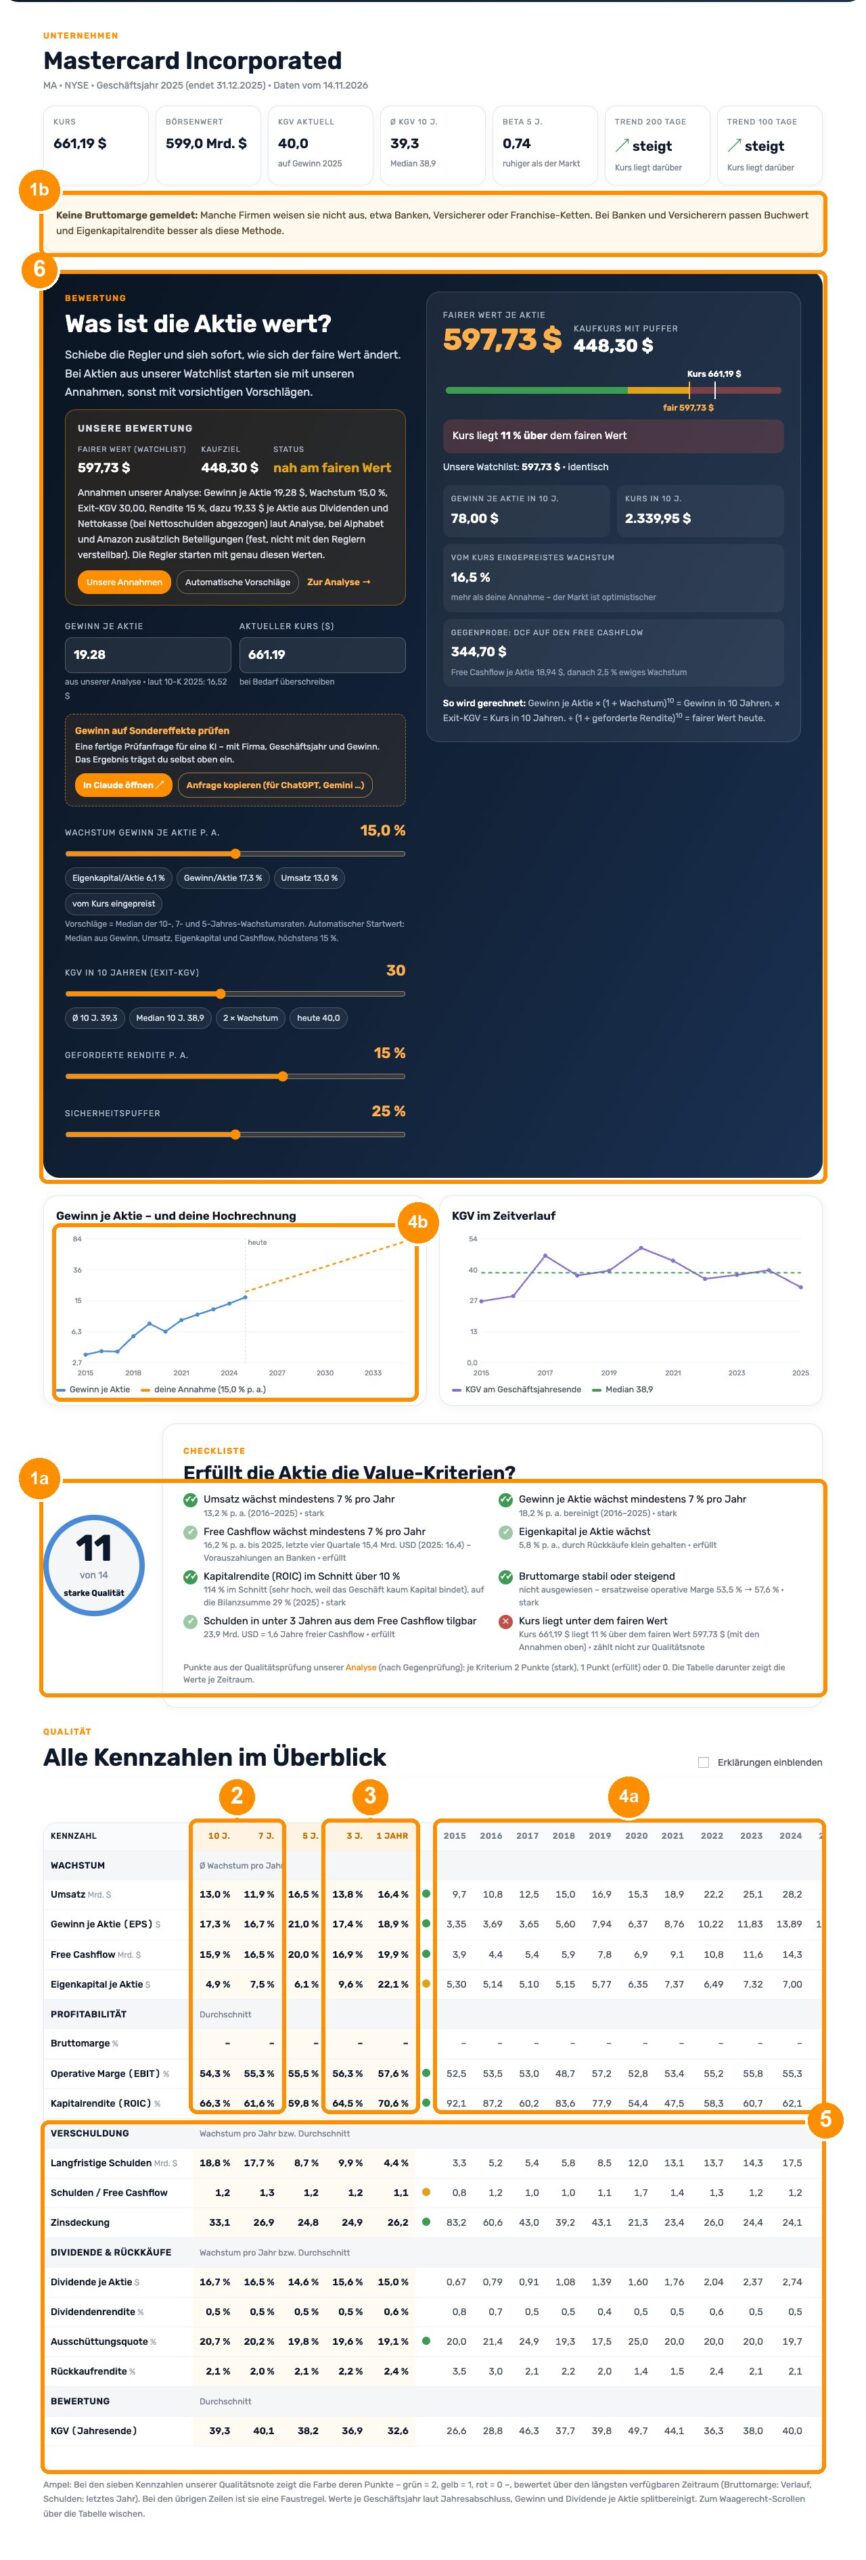
- 1aCheckliste
Gibt es eine Note aus unserer Analyse? Sie gilt. - 1bHinweis-Kasten
Passt unsere Methode überhaupt? Hier steht, wenn etwas auffällt. - 2Spalten 10 und 7 Jahre
Die lange Frist, Spalte für Spalte von oben nach unten. - 3Spalten 3 und 1 Jahr
Hält das Tempo noch? - 4aJahreswerte
Einzelne Jahre: Ausreißer und Dellen. - 4bGewinn-Diagramm
Verläuft der Gewinn ruhig oder springt er? - 5Untere Zeilen
Schulden, Dividende, Rückkäufe, KGV. - 6Bewertung
Fairer Wert und Kaufziel – ganz zum Schluss.
So liest du das Bild: Die Zahl ist deine Reihenfolge, nicht die Reihenfolge auf der Seite. Du springst also: erst ganz nach unten zur Checkliste, dann nach oben zum Hinweis-Kasten, dann in die Tabelle. Die Bewertung oben im dunklen Block liest du zuletzt, auch wenn sie weit oben steht.
Schritt 1: Gibt es eine Note – und passt die Methode?
Scroll zuerst nach unten zur Checkliste. Gibt es eine Analyse von uns, zeigt sie deren Note, und diese gilt. Bei Mastercard: 11 von 14 Punkten, Stufe „stark“. Sonst hakt der Rechner acht Fragen selbst ab mehr in Lektion 2.15.
Dann der Hinweis-Kasten oben unter den Kacheln (den kleinen Feldern mit Kurs, KGV und Beta). Er erscheint nur, wenn etwas auffällt: kein Gewinn, Verlustjahre, negatives Eigenkapital, Gewinn je Aktie nicht gemeldet, Ausreißer beim KGV, Ausschüttung über 60 % im Fünfjahresschnitt („Dividendenaktie“), weniger als sechs Jahresabschlüsse. Dann passt unsere Methode womöglich nicht. Der Hinweis „keine Bruttomarge“ ist dagegen kein Methodenproblem – bei Mastercard steht nur er, Zahlungsnetze weisen keine aus.
Schritt 2: Die lange Frist, Spalte für Spalte
Jetzt die Tabelle. Lies die Spalten 10 und 7 Jahre von oben nach unten: Eine Spalte beschreibt einen Zeitraum und erzählt eine Geschichte. Mastercard, zehn Jahre:
| Kennzahl | Value-Rechner | Farbpunkt |
|---|---|---|
| Umsatz | 13,0 % pro Jahr | grün |
| Gewinn je Aktie | 17,3 % pro Jahr | grün |
| Freier Cashflow | 15,9 % pro Jahr | grün |
| Eigenkapital je Aktie | 4,9 % pro Jahr | gelb |
| Kapitalrendite | 66,3 % im Schnitt | grün |
| Bruttomarge | nicht ausgewiesen | kein Punkt |
| Schulden ÷ freier Cashflow | 1,1 Jahre (2025) | gelb |
Die Geschichte: Der Gewinn je Aktie wächst schneller als der Umsatz, weil die Marge steigt und Mastercard Aktien zurückkauft. Passt eine Zeile nicht ins Bild, siehst du dort genauer hin.
Auflösung der Einstiegsfrage: Nein. Das Eigenkapital je Aktie wächst nur langsam, weil Mastercard viele Aktien über dem Buchwert zurückkauft. Das drückt das Eigenkapital, nicht das Geschäft mehr in Lektion 2.13.
Vertiefung: Warum Rechner und Analyse verschieden zählen
Die Farbpunkte ergeben 10 von 12 Punkten, hochgerechnet 12 von 14. Die Analyse setzt für die fehlende Bruttomarge die operative Marge ein (+2) und nimmt beim freien Cashflow einen Punkt weg: Ihre Gegenprüfung sieht auch die letzten vier Quartale, die Checkliste nur die letzten drei Geschäftsjahre mehr in Lektion 2.12. Zuletzt wuchs der freie Cashflow langsamer, weil Mastercard Banken mehr Geld im Voraus zahlt, damit sie ihre Karten ausgeben. So entstehen 11 von 14. Die Kapitalrendite stand in Lektion 2.13 mit 114 %, hier mit 66 %: Beide grenzen das investierte Kapital verschieden ab, beide liegen weit über 20 %.Schritt 3: Hält das Tempo?
Dann die Spalten 3 Jahre und 1 Jahr: Hält die Firma das Tempo der langen Frist?
| Mastercard | 10 Jahre | 3 Jahre | 1 Jahr |
|---|---|---|---|
| Umsatz (% pro Jahr) | 13,0 % | 13,8 % | 16,4 % |
| Gewinn je Aktie (% pro Jahr) | 17,3 % | 17,4 % | 18,9 % |
| Freier Cashflow (% pro Jahr) | 15,9 % | 16,9 % | 19,9 % |
Das Tempo hält, zuletzt sogar etwas schneller – ein einzelnes Jahr ist aber kein Trend.
Schritt 4: Jahreswerte und Gewinnverlauf
Rechts in der Tabelle stehen die Zahlen je Jahr. Mastercard, Gewinn je Aktie in $ laut Jahresbericht (nach den US-Regeln GAAP, also ohne Bereinigung):
| 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| 3,35 | 3,69 | 3,65 | 5,60 | 7,94 | 6,37 | 8,76 | 10,22 | 11,83 | 13,89 | 16,52 |
Zwei Dellen: 2017 stockt der Gewinn wegen einer einmaligen Steuerbuchung zur US-Steuerreform, ein Sondereffekt. 2020 fällt er um rund 20 %, als in der Pandemie kaum jemand reiste. Danach geht es auf dem alten Pfad weiter mehr in Lektion 2.11. Springt der Gewinn stark, frag: Sondereffekt oder echte Änderung? Wie man bereinigt, lernst du später mehr in Modul 4.
Unsere Analyse nennt 18,2 % statt 17,3 % pro Jahr, weil sie erst ab 2016 misst (nach GAAP ebenfalls 18,1 %).
Schritt 5: Der Rest – Schulden, Dividende, Rückkäufe, KGV
Weiter unten stehen Zeilen, die nicht zur Note zählen.
| Zeile | Was sie zeigt | Farbpunkt | Mastercard |
|---|---|---|---|
| Zinsdeckung | Betriebsergebnis ÷ Zinskosten | grün ab 10, gelb ab 5 | 33,1 im Schnitt: grün |
| Ausschüttungsquote | Dividende je Aktie ÷ Gewinn je Aktie | grün bis 60 %, gelb bis 80 % | 20,7 % im Schnitt: grün |
| Rückkaufrendite | Rückkäufe ÷ Börsenwert am Geschäftsjahresende | keiner | 2,1 % im Schnitt |
| KGV (Jahresende) | Kurs ÷ Gewinn je Aktie, je Geschäftsjahr | keiner | 39,3 im Schnitt |
Farbpunkte gelten für den längsten Zeitraum (Wachstumsrate bzw. Durchschnitt; Bruttomarge: Verlauf), bei Schulden ÷ freier Cashflow für das letzte Jahr.
Schulden: Mastercards langfristige Schulden (18,3 Mrd. $) wuchsen schneller als der freie Cashflow. Alarm ist das nicht: gut ein Jahr freier Cashflow, und der operative Gewinn deckt die Zinsen 2025 26-mal (im Schnitt 33-mal).
Dividende und Rückkäufe: Mastercard schüttet rund ein Fünftel des Gewinns aus. Für die Rückkaufrendite gibt es keine Ampel, aber einen Vergleich: 2025 lag sie rund 4-mal so hoch wie die Dividendenrendite. Das meiste Geld fließt also über Rückkäufe zurück.
KGV: Die Zeile zeigt, was die Börse früher bezahlt hat mehr in Lektion 2.14. Vergleiche ein KGV nur mit einem derselben Gewinnart.
Vertiefung: vier KGV-Werte für Mastercard
KGV aktuell in den Kacheln: 40,0 (Kurs vom 14.11.2026, 661,19 $, ÷ GAAP-Gewinn 2025). Unsere Analyse: 33,9 (Kurs vom 06.11.2026 ÷ bereinigter Gewinn der letzten vier Quartale). Tabelle: 39,3 im Schnitt mit GAAP-Gewinn; Lektion 1.6: 36,3 mit bereinigtem Gewinn.Schritt 6: Die Bewertung zuletzt
Erst jetzt scrollst du nach oben. Der Kasten „Unsere Bewertung“ zeigt fairen Wert und Kaufziel unserer Analyse. Mastercard: fairer Wert 597,73 $, Kaufziel 448,30 $ (minus 25 % Sicherheitsmarge für „stark“). Der Kurs von 652,70 $ am 06.11.2026 lag rund 9 % über dem fairen Wert.
Ergebnis: eine starke Firma zu einem hohen Preis. Sie kommt mit Kaufziel auf die Watchlist mehr in Lektion 3.6. Wie fairer Wert und Kaufziel entstehen, lernst du später mehr in Modul 4. Warum zuletzt? Wer zuerst „Kurs 30 % unter dem fairen Wert“ liest, sieht jede schwache Zahl danach milder.
Wann du aufhörst – und wann nicht
Ein einzelner gelber oder roter Punkt beendet die Prüfung nicht: Visas Umsatz wuchs mit 11,8 % pro Jahr knapp unter Grün, trotzdem Stufe „stark“. Aufhören solltest du nur in drei Fällen:
- Die Methode passt nicht: kein Gewinn, eine kurze Zahlenreihe oder Verluste in mehreren Jahren, die nicht einmalig sind mehr in Lektion 2.11. Meldet der Hinweis-Kasten Verlustjahre, sieh erst genau hin: einmalige Abschreibung oder echtes Problem?
- Das Gesamtbild ist schwach: D.R. Horton kommt auf 5 von 14 Punkten (schwach). Dafür setzen wir kein Kaufziel; die Firma steht nur als Notiz auf der Watchlist mehr in Lektion 3.6.
- Das Tempo bricht ein: Mehrere Kernzahlen liegen kurzfristig deutlich unter der langen Frist, ohne Sondereffekt.
Übung: Was tust du?
Die Firmen W bis Y sind ausgedacht.
Gewinn je Aktie im letzten Jahr +60 %, Umsatz nur +6 %.
Hinweis-Kasten: In 5 der letzten Jahre war der Gewinn negativ.
Kurs 30 % unter dem fairen Wert, die Tabelle hast du noch nicht angesehen.
Unsere Analyse: 5 von 14 Punkten (schwach).
Lösung mit Begründung
W: nachsehen – Gewinn und Umsatz passen nicht zusammen (Sondereffekt?). X: aufhören – fünf Verlustjahre sind nicht einmalig. Y: erst die Qualität, sonst färbt der niedrige Kurs deinen Blick. D.R. Horton: aufhören, kein Kaufziel; nur eine Notiz auf der Watchlist.Erst die Qualität, dann der Rest, der Preis zuletzt. Ein gelber Punkt ist eine Frage, kein Urteil.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.