
Delta verstehen

Modul 9 · Lektion 9.3 · Wie stark die Option der Aktie folgt – und warum Delta keine sichere Wahrscheinlichkeit ist

Aktien bewerten › Modul 9 › Lektion 9.3

Das lernst du hier
  • Du liest das Delta einer Option und rechnest damit eine Kursbewegung grob um.
  • Du weißt, warum das Delta beim Put negativ ist und wie es von der Lage abhängt.
  • Du kannst erklären, warum Delta nur eine grobe Wahrscheinlichkeit ist.
  • Du siehst deinen verkauften Put als „Aktien-Gegenwert“.
Kurzfassung
  • Delta = Preisänderung der Option, wenn die Aktie um 1 $ steigt. Calls 0 bis 1, Puts −1 bis 0.
  • Die Lage entscheidet: am Geld rund ±0,5, je weiter aus dem Geld, desto kleiner, tief im Geld fast ±1.
  • Unser Adobe-Put 225: Delta −0,20. Als Wahrscheinlichkeit gelesen grob 20 %, im Modell 22,7 % – risikoneutral, kein Versprechen.
  • Als Verkäufer drehst du das Vorzeichen um: Dein Put bewegt sich wie rund 20 Aktien im Bestand.

📅 Stand der Zahlen: Kurse: Schluss 13.11.2026; Optionspreise und Delta: Modellwerte (Black-Scholes) mit der tatsächlichen Schwankung der letzten zwölf Monate (Adobe 41,5 %) und 4 % Zins, Verfall 04.12.2026 – keine Börsennotiz.

Erst raten, dann lesen: In der Kette steht beim Adobe-Put 225 $ das Delta −0,20. (1) Adobe fällt um 1 $ – was kostet der Put dann ungefähr statt 2,80 $? (2) Heißt das, die Aktie wird dir mit genau 20 % Wahrscheinlichkeit zugeteilt?

Die Auflösung steht in den Abschnitten „Was das Delta misst“ und „Delta als Wahrscheinlichkeit“.

Das Konto steht: Die Deckung liegt in Dollar bereit. mehr in Lektion 9.2 Jetzt geht es darum, wie sich dein Put bis zum Verfall bewegt. In 7.5 hast du das Delta als Näherung für kleine Kursschritte kennengelernt. Jetzt geht es darum, was es misst, wovon es abhängt und was es nicht kann. mehr in Lektion 7.5

Alle Prämien und Deltas sind Modellwerte, keine Börsennotiz – warum, steht in 7.1. mehr in Lektion 7.1

Was das Delta misst

Die Kennzahlen, die beschreiben, wie ein Optionspreis reagiert, heißen Griechen. Die wichtigste ist das Delta (Δ): um wie viel sich der Optionspreis ändert, wenn die Aktie um 1 $ steigt.

  • Calls haben ein Delta zwischen 0 und 1: Steigt die Aktie, wird der Call teurer.
  • Puts haben ein Delta zwischen −1 und 0: Steigt die Aktie, wird der Put billiger. Das Minus beschreibt nur die Richtung, es ist kein schlechtes Zeichen.

Auflösung (1): Delta −0,20 heißt: Fällt Adobe um 1 $ auf 242,08 $, wird der Put um rund 0,20 $ teurer, also etwa 3,00 $. Das Modell rechnet 3,00 $. Je Kontrakt (× 100) sind das rund 20 $. Steigt Adobe um 1 $, fällt er auf 2,60 $.

Zweite Lesart, der Aktien-Gegenwert: Ein gekaufter Put mit Delta −0,20 bewegt sich im Moment wie rund 20 leer verkaufte Aktien. Für große Sprünge reicht das Delta nicht, denn es ändert sich mit dem Kurs; das misst das Gamma. mehr in Lektion 9.4

Delta je Lage: im, am und aus dem Geld

Wie groß das Delta ist, hängt vor allem davon ab, wo der Strike zum Kurs liegt – der Lage der Option (im, am oder aus dem Geld, siehe 7.4). Adobe-Puts zum Verfall 04.12.2026, Kurs 243,08 $: mehr in Lektion 7.4

StrikeLageModellpreisDeltaModell-Wahrscheinlichkeit, unter dem Strike zu enden
205 $aus dem Geld0,37 $−0,044,6 %
210 $aus dem Geld0,67 $−0,067,5 %
215 $aus dem Geld1,13 $−0,1011,4 %
220 $aus dem Geld1,82 $−0,1416,5 %
225 $aus dem Geld2,80 $−0,2022,7 %
230 $aus dem Geld4,10 $−0,2629,8 %
235 $aus dem Geld5,78 $−0,3437,7 %
240 $aus dem Geld7,87 $−0,4246,0 %
245 $im Geld (nahe am Geld)10,37 $−0,5054,2 %
250 $im Geld13,27 $−0,5862,1 %

Weit aus dem Geld (Strike 205 $) reagiert der Put kaum (−0,04), am Geld (245 $) folgt er der Aktie etwa halb (−0,50). Tief im Geld nähert sich das Delta −1.

Delta und Modell-Wahrscheinlichkeit der Adobe-Puts je Strike

Eigene Rechnung (Black-Scholes, Schwankung 41,5 %, 21 Tage bis zum Verfall). Modellwerte, keine Börsennotiz.

0 %10 %20 %30 %40 %50 %60 %70 %205210215220225230235240245250Kurs 243,08 $: am Geld rund 50 %Put 225: 22,7 % Modell-WahrscheinlichkeitDelta −0,20Delta des Puts (ohne Minus)Modell-Wahrscheinlichkeit, unter dem Strike zu endenStrike des Adobe-Puts ($)

So liest du das Bild: Orange ist das Delta ohne Minus, gestrichelt die Modell-Wahrscheinlichkeit, dass Adobe am Verfall unter dem Strike steht. Sie liegt beim Put immer ein Stück über dem Delta.
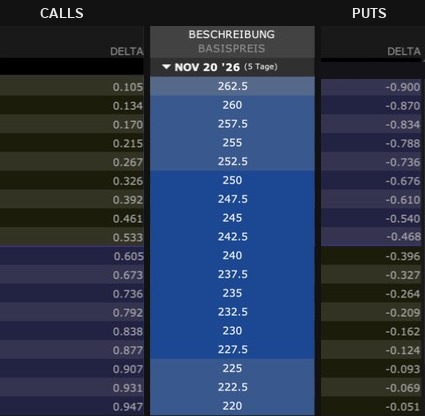
TWS, Ausschnitt einer Adobe-Optionskette (Verfall 20.11.2026, 5 Tage): links Delta der Calls, in der Mitte die Basispreise 220 bis 262,5, rechts Delta der Puts; Kurse weggelassen.
Ausschnitt aus der Kette: links das Delta der Calls, in der Mitte die Strikes, rechts das Delta der Puts. Das Delta steht je Strike, bei Calls positiv, bei Puts negativ; je Zeile ergeben beide ohne Vorzeichen etwa 1. Die Put-Deltas im Bild laufen von etwa −0,05 bis −0,9. TWS (Interactive Brokers), 15.11.2026; Kurse und Kontonummer verdeckt.

Auch Laufzeit und Schwankung verschieben das Delta: Put 225 mit 42 Tagen −0,26, mit 51,5 % Schwankung −0,24, mit 31,5 % nur −0,14. Mehr Zeit und Bewegung machen es wahrscheinlicher, dass ein Put aus dem Geld noch ins Geld läuft.

Warum das Foto andere Zahlen zeigt: Der Verfall im Bild hat nur 5 Tage Restlaufzeit, unser Modell 21. Kürzere Laufzeit schiebt das Delta aus dem Geld näher an 0, im Geld näher an −1: Mit 5 Tagen ergibt unser Modell für den Put 235 rund −0,23 statt −0,34. Den Rest erklärt die echte Marktschwankung statt unserer 41,5 %. Die Werte im Foto also nicht eins zu eins mit unserem Modell vergleichen. mehr in Lektion 9.5

Delta als Wahrscheinlichkeit – mit Vorsicht

Viele lesen den Betrag des Deltas als Chance, dass die Option im Geld endet: Delta −0,20 ≈ 20 %. Als Faustregel taugt das, mit zwei Einschränkungen und einem Zahlenbeispiel.

1. Schon im Modell nicht dasselbe. Das Delta ist eine Preisempfindlichkeit. Die Modell-Wahrscheinlichkeit, unter dem Strike zu enden, ist eine eigene Größe: beim Put 225 22,7 % statt 20 %. Auflösung (2): Die Faustregel liegt hier rund 3 Prozentpunkte daneben – und selbst die 22,7 % sind kein Versprechen, wie der nächste Punkt zeigt.

2. Risikoneutral. Das Modell tut so, als stiegen Aktien nur mit dem Zins, und nimmt die eingesetzte Schwankung – bei uns die des letzten Jahres, an der Börse die implizite Volatilität. Tatsächlich steigen Aktien langfristig stärker, und die implizite Volatilität lag im Schnitt über der später eingetretenen Schwankung, bei Einzelaktien weniger deutlich (Carr und Wu, 2009). mehr in Lektion 9.5

Was das in Zahlen heißt (Modellrechnung, Annahmen ausgedacht): Schwankt Adobe in den drei Wochen nur mit 35 % statt 41,5 %, endet der Put 225 nur mit rund 18 % im Geld; steigt sie außerdem im Schnitt um 8 % im Jahr statt nur mit dem Zins von 4 %, mit 17,5 %. Schwankt sie dagegen mit 55 %, etwa in einer Krise, sind es rund 30 %.

⚠️ Häufiger Irrtum: „Delta −0,20 heißt: In vier von fünf Fällen verdiene ich sicher.“ Nein. Das Delta ist eine Modellzahl für die nächsten Tage, keine Trefferquote. Und es sagt nichts darüber, wie viel du im schlechten Fall verlierst – darauf kommt es an. mehr in Lektion 8.4

Delta aus Sicht des Verkäufers

Die Kette zeigt das Delta aus Sicht des Käufers. Hast du die Option verkauft, drehst du das Vorzeichen um:

PositionDelta je Aktiebewegt sich wie …
Put 225 gekauft−0,2020 leer verkaufte Aktien
Put 225 verkauft (unser Fall)+0,2020 Aktien im Bestand

Steigt Adobe, verdienst du (höchstens die Prämie), fällt Adobe, verlierst du wie ein Aktionär mit rund 20 Aktien. Fällt der Kurs Richtung Strike, wächst das Delta: am Geld rund 50 Aktien, tief im Geld fast 100 – so viele, wie dir bei einer Zuteilung gebucht werden. Darum decken wir jeden Put voll mit Bargeld. mehr in Lektion 9.1

Gegenprobe: Visa

Visa stand am 13.11.2026 bei 425,76 $ und schwankte im letzten Jahr mit 22,8 % nur gut halb so stark wie Adobe. Ein Put mit demselben Abstand zum Kurs (7,4 % darunter, gerundet Strike 395 $) kostet im Modell 0,80 $ und hat ein Delta von nur −0,07 – Adobe −0,20. Die Modell-Wahrscheinlichkeit liegt bei 8,3 %.

Am Geld ist es wie bei Adobe (Visa-Put 425: −0,46). Gleicher Abstand heißt also nicht gleiches Delta: Bei einer ruhigen Aktie liegt derselbe Abstand, gemessen an der üblichen Bewegung, weiter weg.

Selbst rechnen

Delta-Rechner. Startwerte: dein verkaufter Adobe-Put 225 $. Das Ergebnis sind Modellwerte (Black-Scholes, 4 % Zins), keine Börsennotiz.

Probier: Kurs auf 225 setzen (am Geld), dann Tage auf 42. Danach Art „Call“, Position „gekauft“, Strike 225 – die beiden Deltas ergeben zusammen (ohne Vorzeichen) 1.

Vertiefen im Optionsbereich

Alle Griechen mit Diagrammen und der ausführliche Kasten zu Delta und Wahrscheinlichkeit stehen im Optionsbereich.

Optionen verstehen, Lektion 5
Kasten „Delta ist keine sichere Wahrscheinlichkeit“ öffnen ↗

Nachschlagen: Die Griechen · Implizite Volatilität.

Delta sagt, wie stark die Option der Aktie folgt: am Geld etwa halb, weit weg kaum. Als Wahrscheinlichkeit ist es nur eine grobe Modellzahl – und als Verkäufer eines Puts hältst du im Moment so viele Aktien, wie das Delta mal 100 sagt.

Quiz: Hast du es verstanden?

Teste dich selbst – erst überlegen, dann aufklappen.

1. Ein Put hat ein Delta von −0,35. Die Aktie steigt um 2 $. Was passiert ungefähr mit dem Preis? Er fällt um etwa 0,35 × 2 = 0,70 $ je Aktie, also rund 70 $ je Kontrakt. Bei größeren Schritten weicht das ab, weil sich das Delta selbst ändert.
2. Welcher Adobe-Put reagiert stärker auf den Kurs: Strike 205 oder Strike 245? Strike 245, er liegt am Geld (Delta −0,50). Der Put 205 liegt weit aus dem Geld (Delta −0,04) und bewegt sich kaum.
3. Du hast zwei Adobe-Puts 225 verkauft. Wie viele Aktien „hältst“ du gemessen am Delta? 2 × 0,20 × 100 = rund 40 Aktien im Bestand. Fällt Adobe um 1 $, verlierst du im Moment rund 40 $.
4. „Delta −0,20 – also wird mir die Aktie mit 20 % Wahrscheinlichkeit zugeteilt.“ Was stimmt daran nicht? Es ist nur eine Faustregel: Im Modell sind es 22,7 %, und auch das gilt nur risikoneutral mit der eingesetzten Schwankung. Kommt mehr Bewegung als angenommen, etwa nach Quartalszahlen oder in einer Krise, enden mehr Puts im Geld.
5. Ein Visa-Put und ein Adobe-Put liegen beide rund 7 % unter dem Kurs. Warum hat der Visa-Put das kleinere Delta? Visa schwankt deutlich weniger (22,8 % gegen 41,5 %). Bei ruhiger Aktie ist ein Abstand von 7 % in drei Wochen weniger leicht zu überwinden.
Kurse: Tagesschluss 13.11.2026 (Yahoo Finance). Prämien, Delta und Wahrscheinlichkeiten: eigene Modellrechnung (Black-Scholes, europäisch, ohne Dividende, Schwankung der letzten 252 Handelstage – Adobe 41,5 %, Visa 22,8 % –, 4 % Zins), keine Börsennotiz. Die Rechnung mit 35 %, 55 % und 8 % Kursanstieg im Jahr nutzt ausgedachte Annahmen. Werte im Bildschirmfoto: Demokonto, 15.11.2026, andere Laufzeiten, Marktpreise. Visa zahlt eine kleine Dividende; selbst mit 1 % im Jahr wäre der Visa-Put im Modell nur rund 2 Cent teurer, deshalb ohne Dividende gerechnet. Quelle zur Volatilitäts-Risikoprämie (gemessen als Varianz-Risikoprämie): Peter Carr, Liuren Wu: Variance Risk Premiums, Review of Financial Studies 22 (3), 2009, S. 1311–1341. Bildung, keine Anlageberatung; Optionen sind Termingeschäfte mit hohem Risiko. Mehr im Haftungsausschluss.

Rückblick: Du liest das Delta als Preisempfindlichkeit, als Aktien-Gegenwert und – vorsichtig – als Wahrscheinlichkeit. Ausblick: In 9.4 kommen die Zeit (Theta) und das Tempo, mit dem sich das Delta ändert (Gamma).