
Rollen und Adjustieren
Vertiefung · Was es ist und wann wir es tun
Optionen verstehen › Vertiefung › Lektion 16
Vertiefung 1 von 2 nach der Praxis-Reihe: L16 Rollen (du bist hier) · L17 Cashflow-Trades
- Rollen (auch Verlängern genannt) heißt: den verkauften Put zurückkaufen und gleich einen neuen Put mit späterem Verfall verkaufen – zwei Geschäfte. „Adjustieren“ ist weiter gefasst (jede Änderung an einer laufenden Position); hier meinen wir damit das Rollen.
- Der Rückkauf realisiert den Verlust. Die neue Prämie gleicht ihn nicht aus, sie ist der Lohn für ein neues, längeres Risiko.
- Unsere Regel: Beim Investment-Put ist Rollen freiwillig, höchstens einmal je Position und nur erlaubt, wenn A der neue Strike am oder unter dem Kaufziel liegt, B alle vier Punkte des Regelwerk-Checks für das neue Geschäft erfüllt sind und C es eine Gutschrift gibt (oder höchstens kostenneutral). Sonst nehmen wir die Zuteilung an – wir wollten die Aktie zu diesem Preis.
Die Antwort steht im Abschnitt „Rechenbeispiel Adobe“.
Was Rollen wirklich ist
Ein verkaufter Put läuft gegen dich, wenn die Aktie fällt. Am Verfall gibt es dann drei Wege, die du aus Lektion 13 kennst: wertlos verfallen (geht nur, wenn die Aktie wieder steigt), zurückkaufen oder die Zuteilung annehmen. Rollen ist eine Kombination aus Weg 2 und einem neuen Geschäft:
- Zurückkaufen: Du kaufst den alten Put zum aktuellen Preis zurück. Liegt der über deiner Prämie, ist der Unterschied ein realisierter Verlust – er steht ab jetzt fest, egal was die Aktie danach tut.
- Neu verkaufen: Du verkaufst einen neuen Put mit späterem Verfall und bekommst dafür eine neue Prämie.
Eigene Darstellung am Adobe-Beispiel unten. Rechts liegt der neue Verfall, dazwischen die Quartalszahlen.
| Art | Neuer Strike | Neuer Verfall | Was es bewirkt |
|---|---|---|---|
| Horizontal | gleich | später | Mehr Zeit, aber derselbe Kaufpreis bei Zuteilung. Bringt unter den erlaubten Varianten meist die größte Gutschrift, weil der Strike gleich bleibt. Die Gutschrift ist der Zuwachs an Zeitwert – und der schrumpft, je tiefer der Put im Geld liegt (Modell, Put 225 auf +35 Tage: bei Kurs 215 rund 5,00 $, bei 200 nur 2,01 $, bei 190 0,55 $). |
| Diagonal | tiefer | später | Niedrigerer Kaufpreis bei Zuteilung und weniger gebundenes Geld – dafür kleinere Gutschrift oder sogar eine Lastschrift. |
| Nach oben | höher | später | Mehr Prämie, aber ein höherer Kaufpreis. Liegt der Strike über dem Kaufziel, ist das für uns tabu. |
Unsere Regel: freiwillig, einmal, nur unter den Bedingungen A, B und C
- Kaufziel: Der neue Strike liegt am oder unter dem aktuellen Kaufziel – wie beim ersten Put (Lernbereich 8.2).
- Regelwerk-Check: Alle vier Punkte sind für das neue Geschäft wieder erfüllt: (1) Qualität und Kaufziel, (2) keine Quartalszahlen vor dem neuen Verfall, (3) Kaufregel und Limit in der Mitte, (4) Kapital voll gedeckt und enger Spread (Lektion 15, Lernbereich 8.5). Zeigt die Kaufregel ein Warnsignal, gilt wie in 8.5 „nur vorsichtiger“: Rollen dann nur diagonal auf einen tieferen Strike, nicht horizontal – sonst Zuteilung annehmen.
- Kosten: Das Rollen bringt eine Gutschrift oder ist höchstens kostenneutral (neue Prämie ≥ Rückkaufpreis) – wir zahlen nichts nach.
Fehlt eine Bedingung, nehmen wir die Zuteilung an. Wir wollten die Aktie zu diesem Preis – genau dafür haben wir den Strike am Kaufziel gewählt. Und: Einmal gerollt ist genug. Läuft auch der neue Put ins Minus, rollen wir nicht noch einmal, sondern nehmen die Zuteilung an – sonst wird aus einem Verlust eine Serie, wie bei den Systemen mit Pflicht-Rollen in Lektion 17.
- Gilt das Kaufziel noch? Nachrichten und Zahlen prüfen, nicht den Kurs. Ist die Aktie wegen schlechter Nachrichten gefallen, rechnest du das Kaufziel neu. Willst du die Aktie zum Strike nicht mehr haben, stellst du glatt (Rückkauf mit Verlust, Lektion 13) statt zu rollen – Rollen ist kein Reparaturwerkzeug für eine Analyse, die nicht mehr stimmt.
- Gilt es noch: Zuteilung annehmen ist der Normalfall. Das heißt: nichts tun bis zum Verfall. Prüfe, dass das Geld in US-Dollar bereitliegt (Lektion 14), und lösche eine stehende Gewinnmitnahme-Order (GTC) für den Put (Lektion 13). Nach der Zuteilung: Covered Call ab fairem Wert.
- Rollen nur, wenn A, B und C erfüllt sind und die Position noch nicht gerollt wurde.
- Entscheidung notieren: Datum, Kurs, Kaufziel, was du getan hast und warum. So prüfst du später, ob du nach der Regel gehandelt hast.
Auch die Zuteilung vermeidet den Kursverlust nicht – sie macht aus der Option eine Aktie zum gewünschten Preis. Der Verlust ist dann ein Buchverlust in einer Aktie, die wir zu diesem Preis haben wollten. Eile ist nicht nötig: Es gibt keinen Pflichttermin zum Handeln.
Eigene Darstellung. Auch bei dreimal „ja“ ist die Zuteilung kein Fehler – Rollen ist eine Möglichkeit, keine Pflicht.
Was bei uns nicht geht:
- Kein Pflicht-Rollen. Es gibt keinen Kurs und keinen Tag, an dem wir rollen müssen.
- Kein zweites Rollen derselben Position – höchstens einmal, siehe oben.
- Keine Teilkompensation: Gemeint ist, Geld nachzuzahlen, um weiterrollen zu können, oder einen Put zu verkaufen, der nur einen Teil des Rückkaufs deckt. Das hält eine Position am Leben, die die Regel nicht mehr trägt.
- Kein Rollen über das Kaufziel hinaus – auch nicht, wenn ein höherer Strike die Rechnung „kostenneutral“ machen würde.
- Kein Rollen, um eine Zuteilung um jeden Preis zu vermeiden. Wer die Aktie zum Strike nicht mehr haben will, hat ein Problem mit der Analyse, nicht mit der Option.
Rechenbeispiel Adobe
Ausgangslage (wie in Lektion 8 und 15): Am 13.11.2026 haben wir einen Adobe-Put 225 mit Verfall 04.12.2026 für 2,80 $ verkauft (Modellpreis). Kaufziel 229,98 $, Quartalszahlen am 09.12.2026. Gewinnschwelle am Verfall: 225 − 2,80 = 222,20 $ – dieselbe Zahl wie in Lektion 15.
Angenommen: Am 27.11.2026, eine Woche vor dem Verfall, steht Adobe bei 215 $. Der Put 225 kostet im Modell jetzt 11,41 $ – das 4,1-Fache der Prämie. Ein Rückkauf würde 861 $ Verlust festschreiben, plus Gebühren.
Die Kandidaten (alle Prämien Modellpreise am 27.11.2026 bei Kurs 215; Rückkaufpreis 11,41 $):
| Neuer Put | Neue Prämie | C: Neue Prämie − Rückkauf | A: Kaufziel | B: Regelwerk-Check, Punkt 2 (Zahlen) | Neue Gewinnschwelle |
|---|---|---|---|---|---|
| Put 225, +28 Tage (horizontal) Verfall 24.12.2026 | 15,40 $ | +3,99 $ (Gutschrift ✓) | ✓ 225 ≤ 229,98 | ✗ Verfall nach dem 09.12. | 218,21 $ |
| Put 225, +35 Tage (horizontal) Verfall 31.12.2026 | 16,40 $ | +4,99 $ (Gutschrift ✓) | ✓ 225 ≤ 229,98 | ✗ Verfall nach dem 09.12. | 217,21 $ |
| Put 220, +28 Tage (diagonal) Verfall 24.12.2026 | 12,26 $ | +0,85 $ (Gutschrift ✓) | ✓ 220 ≤ 229,98 | ✗ Verfall nach dem 09.12. | 216,35 $ |
| Put 220, +35 Tage (diagonal) Verfall 31.12.2026 | 13,32 $ | +1,91 $ (Gutschrift ✓) | ✓ 220 ≤ 229,98 | ✗ Verfall nach dem 09.12. | 215,29 $ |
| Put 215, +28 Tage (diagonal) Verfall 24.12.2026 | 9,51 $ | −1,90 $ (Lastschrift ✗) | ✓ 215 ≤ 229,98 | ✗ Verfall nach dem 09.12. | 214,10 $ |
| Put 215, +35 Tage (diagonal) Verfall 31.12.2026 | 10,59 $ | −0,82 $ (Lastschrift ✗) | ✓ 215 ≤ 229,98 | ✗ Verfall nach dem 09.12. | 213,02 $ |
Neue Gewinnschwelle = neuer Strike − (alte Prämie − Rückkaufpreis + neue Prämie), alle Beträge in $ je Aktie – für die Wahl: 220 − (2,80 − 11,41 + 13,32) = 215,29 $. Wie in Lektion 15 ohne Gebühren gerechnet; die drei Gebühren (je 1,025 $ je Kontrakt) heben jede Schwelle um rund 3 Cent. Gerechnet ist mit 28 bzw. 35 Tagen bis zum Freitag; weil der 25.12.2026 und der 01.01.2027 Börsenfeiertage sind, endet die Option schon am Donnerstag davor. Ein Tag weniger kostet im Modell wenige Cent Prämie (Put 220: Gutschrift +1,77 statt +1,91 $) – an den Aussagen ändert das nichts. Modellpreise nach Black-Scholes mit der tatsächlichen Schwankung des letzten Jahres (41,5 %) und 4 % Zins – keine Börsennotiz; echte Kurse rund um Quartalszahlen liegen meist höher.
Was die Tabelle zeigt:
- Horizontal auf 225 und diagonal auf 220 bringen eine Gutschrift, der horizontale Roll die größte. Ein Put 215 – also am heutigen Kurs – kostet beim Tausch Geld: Lastschrift, also für uns ausgeschlossen (Bedingung C).
- Alle Strikes liegen am oder unter dem Kaufziel – Bedingung A wäre erfüllt, auch für den horizontalen Roll auf 225.
- Aber jeder neue Verfall liegt nach den Quartalszahlen am 09.12.2026. Damit fällt Bedingung B durch (Punkt 2 des Regelwerk-Checks: keine Zahlen vor dem Verfall). Schon der nächste Freitagsverfall nach dem 04.12. (der 11.12.) liegt nach den Zahlen – einen erlaubten späteren Verfall gibt es vor dem 09.12. nicht.
Gedankenspiel: Wären die Zahlen erst im Januar, müssten wir B ganz durchgehen. Punkt 1 (Qualität, Kaufziel) und Punkt 4 (Deckung 22.000 $ in US-Dollar, enger Spread) nehmen wir als erfüllt an. Punkt 3, die Kaufregel: Nach einem Rutsch von 243 auf 215 $ zeigt sie sehr wahrscheinlich ein Warnsignal – bei Adobe gab es das schon vor dem Verkauf (Lektion 15). Dann gilt „nur vorsichtiger“: kein horizontaler Roll auf 225, obwohl er mit +4,99 $ die größte Gutschrift brächte, sondern nur diagonal auf einen tieferen Strike. Übrig bleibt der Put 220 – mit +35 Tagen erfüllt er A, B und C. (Ohne Warnsignal wäre auch 225 erlaubt; 220 hätte trotzdem den tieferen Kaufpreis und bindet weniger Geld.) So sähe die Rechnung aus (je Kontrakt, Gebühr je Order 1,025 $ als Annahme):
| Posten | Betrag |
|---|---|
| Alter Put: Prämie eingenommen | +280 $ |
| Alter Put: Rückkauf zu 11,41 $ | −1.141 $ |
| Gebühren Eröffnen und Rückkauf | −2,05 $ |
| Realisierter Verlust alter Put | −863,05 $ |
| Neuer Put 220: Prämie 13,32 $ − Gebühr | +1.330,97 $ |
| Gesamtbilanz – nur wenn der neue Put wertlos verfällt | +467,92 $ |
| Neue Gewinnschwelle (bei Zuteilung zu 220, ohne Gebühren) | 215,29 $ statt 222,20 $ |
Klingt gut – aber der neue Put 220 liegt bei Kurs 215 im Geld. Modell-Delta −0,53, Modell-Wahrscheinlichkeit für einen Kurs unter 220 am neuen Verfall rund 58 % (risikoneutral, keine Vorhersage, Lektion 5). Die Zuteilung ist also nur verschoben, nicht weg – zu einem tieferen Preis, fünf Wochen später, und mit 22.000 $ gebundenem Geld statt 22.500 $. Und es war der eine erlaubte Roll: Läuft auch dieser Put ins Minus, nehmen wir die Zuteilung zu 220 an.
Zuteilung annehmen oder rollen – wer gewinnt? Keiner. Vergleich am neuen Verfall, je Kontrakt nach Gebühren:
| Adobe am neuen Verfall | Zuteilung zu 225 angenommen, Aktie gehalten | Gerollt auf 220 | Besser |
|---|---|---|---|
| 190 $ | −3.221 $ | −2.532 $ | gerollt um 689 $ besser |
| 215 $ | −721 $ | −32 $ | gerollt um 689 $ besser |
| 230 $ | +779 $ | +468 $ | Zuteilung um 311 $ besser |
| 250 $ | +2.779 $ | +468 $ | Zuteilung um 2.311 $ besser |
Fällt Adobe weiter oder bleibt sie unten, schneidet das Rollen besser ab – der tiefere Strike und die zweite Prämie polstern. Erholt sich Adobe über rund 227 $, ist die angenommene Zuteilung besser: Wer die Aktie hat, verdient an jeder Erholung mit, wer gerollt hat, bekommt höchstens die Prämie. Rollen tauscht also Chance gegen Polster. Welche Seite gewinnt, weiß vorher niemand – deshalb ist es bei uns eine freiwillige Möglichkeit unter festen Bedingungen und keine Regel.
Lehrbeispiel mit Modellpreisen, keine Empfehlung, Adobe-Optionen zu handeln. Der Kurs von 215 $ ist angenommen. Das Modell rechnet mit gleichbleibender Schwankung; nach einem Kurssturz und vor Quartalszahlen sind echte Prämien meist höher – beim Rückkauf wie beim neuen Put. Diese Mehrprämie ist der Lohn für das zusätzliche Zahlen-Risiko, kein Geschenk. Gebühr: Annahme nach dem IBKR-Pro-Tarif (0,65 $ je Kontrakt, mindestens 1,00 $ je Order, dazu 0,025 $ OCC-Gebühr), Stand 15.11.2026, wie in Lektion 12. Als Kombi-Order mit zwei Kontrakten wären es rund 1,35 $ statt 2,05 $ für zwei getrennte Orders.
Praxis: Rollen in der TWS
Weg A: als Kombi-Order (empfohlen).
- Die Position des verkauften Puts auswählen und über das Kontextmenü (Rechtsklick) die Funktion zum Rollen öffnen – je nach Version und Sprache heißt sie „Rollen“, „Roll“ oder „Verlängern“.
- Neuen Verfall und neuen Strike wählen. Die TWS baut daraus eine Order mit zwei Teilen: Kauf des alten Puts, Verkauf des neuen.
- Limit für die Kombi setzen – in der Mitte des Kombi-Spreads, also neue Prämie (Mitte) minus Rückkaufpreis (Mitte). Ist das Ergebnis negativ, zahlst du drauf: Nach unserer Regel brichst du dann ab.
- Gültigkeit DAY. Gebühr als Kombi rund 1,35 $ statt 2,05 $ (Annahme). Das Bestätigungsfenster lesen: Steht dort Gutschrift (Credit) oder Lastschrift (Debit)? Bei Kombis zeigen Broker eine Gutschrift manchmal mit negativem Vorzeichen – maßgeblich ist, was im Fenster als Credit bzw. Debit steht. Im Zweifel abbrechen.
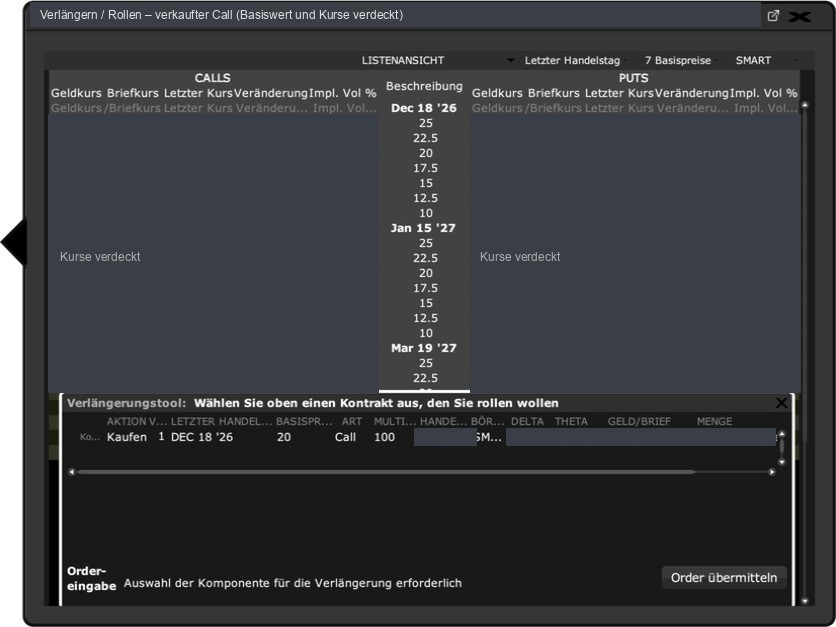
Weg B: getrennt schließen und öffnen. Erst den alten Put mit Limit in der Mitte zurückkaufen, danach den neuen verkaufen – nicht umgekehrt, sonst hast du kurz zwei verkaufte Puts offen und brauchst doppelte Deckung. Nachteil: Zwischen den beiden Orders kann sich der Kurs bewegen; die Gutschrift ist nicht gesichert.
Beide Wege: Eine stehende Gewinnmitnahme-Order für den alten Put (Lektion 13) sofort löschen, sonst kauft sie womöglich später einen Put, den du nicht mehr hast. Und: Ein Put im Geld kann jederzeit zugeteilt werden – auch bevor du zum Rollen kommst (Lektion 13). Limit und Order-Grundlagen: Lektion 11.
Rechner: Darf ich rollen?
Roll-Rechner. Trag deinen alten Put, den aktuellen Kurs und einen Kandidaten ein. Der Rechner schätzt Rückkauf und neue Prämie mit dem Modell – oder du trägst die Mittelkurse aus deiner Optionskette ein (die gelten dann). Er prüft A (Kaufziel), von B nur den Zahlentermin (Punkt 2) und C (Gutschrift) – dazu, ob die Position schon einmal gerollt wurde. Die übrigen Punkte von B (Qualität, Kaufregel, Deckung, Spread) prüfst du im Regelwerk-Check.
Vorbelegt mit dem Adobe-Gedankenspiel. Probier: Tage bis zu den Zahlen auf 12 (echter Termin) – dann den neuen Strike auf 215, dann auf 230; oder „Warnsignal“ anhaken und den Strike auf 225 stellen (horizontal). Modellpreise nach Black-Scholes (4 % Zins) sind Schätzungen; für eine echte Entscheidung zählen die Mittelkurse deiner Optionskette. Gebühr: Annahme IBKR Pro, Stand 15.11.2026.
- Rollen / Adjustieren / Verlängern: verkaufte Option zurückkaufen und eine neue mit späterem Verfall verkaufen.
- Horizontal: gleicher Strike, späterer Verfall. Diagonal: anderer (bei uns nur tieferer) Strike, späterer Verfall.
- Realisierter Verlust: Verlust, der durch den Rückkauf feststeht – unabhängig davon, was danach passiert.
- Gutschrift / Lastschrift (Credit / Debit): Beim Rollen bekommst du netto Geld bzw. zahlst netto drauf.
- Kostenneutral: neue Prämie = Rückkaufpreis. Heißt nicht „ohne Verlust“ und nicht „ohne Risiko“.
- Teilkompensation: Geld nachzahlen, um weiterrollen zu können, weil die neue Prämie den Rückkauf nicht deckt – bei uns ausgeschlossen.
- Kombi-Order: eine Order mit zwei Teilen (Kauf alt, Verkauf neu) und einem Netto-Limit.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.
1. Du rollst kostenneutral: Rückkauf 6,00 $, neuer Put 6,00 $. Hast du einen Verlust vermieden?
Nein. Hattest du für den alten Put zum Beispiel 2,00 $ bekommen, sind 400 $ Verlust realisiert (plus Gebühren). Die 600 $ des neuen Puts gehören dir erst, wenn auch der neue Put gut ausgeht. „Kostenneutral“ heißt nur: beim Tausch nichts draufgezahlt.2. Kaufziel 98 $, alter Put 95. Für einen Put 100 mit späterem Verfall gäbe es eine schöne Gutschrift. Erlaubt?
Nein. 100 liegt über dem Kaufziel. Bedingung A fällt durch – auch wenn die Rechnung „kostenneutral“ aufginge. Strike-Stufen am oder unter 98 prüfen; bringt keiner eine Gutschrift, Zuteilung annehmen.3. Für den neuen Put müsstest du 0,40 $ je Aktie nachzahlen, „dafür liegt der Strike 5 $ tiefer“. Erlaubt?
Nein. Bedingung C verlangt eine Gutschrift oder höchstens Kostenneutralität. Nachzahlen ist Teilkompensation – bei uns ausgeschlossen. Dann nehmen wir die Zuteilung an.4. Neuer Strike unter dem Kaufziel, Gutschrift – aber die Quartalszahlen kommen zehn Tage vor dem neuen Verfall. Was tust du?
Nicht rollen: Bedingung B verlangt alle vier Punkte des Regelwerk-Checks, und Punkt 2 („keine Zahlen vor dem Verfall“) gilt auch für das neue Geschäft. Gibt es keinen Verfall vor den Zahlen mit Gutschrift: Zuteilung annehmen – genau wie im Adobe-Beispiel.5. A, B und C sind erfüllt. Musst du jetzt rollen?
Nein. Rollen ist bei uns freiwillig. Die Zuteilung zum alten Strike ist genauso richtig – wir wollten die Aktie zu diesem Preis. Rollen tauscht die Chance auf eine Erholung gegen ein Polster nach unten; welche Seite gewinnt, weiß vorher niemand.6. Du hast schon einmal gerollt. Der neue Put ist wieder im Minus, und wieder wären A, B und C erfüllt. Rollst du noch einmal?
Nein. Höchstens einmal je Position. Jetzt nehmen wir die Zuteilung an – sonst wird aus einem Verlust eine Serie, und das Geld bleibt Runde um Runde gebunden.7. Nach einem Kurssturz zeigt die Kaufregel ein Warnsignal. Ein horizontaler Roll brächte die größte Gutschrift. Erlaubt?
Nein. Bei einem Warnsignal gilt „nur vorsichtiger“: Rollen höchstens diagonal auf einen tieferen Strike – bringt der keine Gutschrift, Zuteilung annehmen.- Lade im Roll-Rechner das Adobe-Beispiel und stell die Tage bis zu den Zahlen auf 12: Der Rechner zeigt, warum Rollen hier nicht erlaubt ist.
- Nimm einen Put aus deinem eigenen Depot oder Papierkonto: Trag die Mittelkurse aus der Optionskette ein und geh A, B und C durch – bevor der Put ins Minus läuft.
- Schreib dir die vier Schritte aus dem Kasten „Dein Put ist im Minus“ in dein Handelstagebuch.