
Margin und Überhebelung
Praxis · Cash-Konto, Margin, Zinsen – und warum wir voll decken
Optionen verstehen › Praxis › Lektion 14
Teil 4 von 5 der Praxis-Reihe: L11 Order · L12 Rendite · L13 Laufzeit · L14 Deckung (du bist hier) · L15 Regelwerk
- Margin hat zwei Bedeutungen: die Sicherheitsleistung, die der Broker für eine Position verlangt, und den Kredit, mit dem du mehr kaufst, als du Geld hast.
- Für einen verkauften Put verlangt der Broker oft nur einen Bruchteil des Strikes. Wer das ausnutzt, verkauft mehr Puts, als er bezahlen könnte – das ist Überhebelung.
- Zinsen fallen auf negative Bargeldbestände an, und zwar je Währung: Euro-Guthaben und Dollar-Minus werden nicht verrechnet.
- Unsere Regel: Jeder verkaufte Put ist voll mit Bargeld gedeckt (Strike × 100, in Dollar). Kein Hebel. Margin erklären wir, damit du die Zahlen in der TWS verstehst – nicht, damit du sie ausreizt.
- Wie viele Puts könntest du rechnerisch verkaufen?
- Adobe fällt bis zum Verfall auf 190 $. Wie viel Prozent deines Kontos verlierst du mit 1 Put – und mit 5?
- Du hast nur Euro auf dem Konto und bekommst die Aktien zugeteilt. Was passiert mit den Zinsen?
Cash-Konto oder Marginkonto?
| Cash-Konto | Marginkonto | |
|---|---|---|
| Was du einsetzen kannst | nur dein eigenes Geld | dein Geld plus Kredit des Brokers, beliehen auf deine Wertpapiere |
| Verkaufte Puts | je nach Broker gar nicht oder nur voll gedeckt – manche Broker verlangen dafür ein Marginkonto | auch mit weniger Deckung möglich – der Broker verlangt nur den Mindesteinschuss |
| Negativer Bargeldbestand | nicht vorgesehen | möglich, kostet Sollzinsen je Währung |
| Risiko | du kannst nie mehr verlieren, als du eingezahlt hast | Verluste können über dein Kapital hinausgehen; Zwangsglattstellung möglich |
Viele Optionshändler haben ein Marginkonto, weil manche Strategien (etwa Spreads, Lektion 9) oder ein Währungsminus für ein paar Tage dort einfacher abzuwickeln sind. Manche Broker verlangen für verkaufte Puts ein Marginkonto; auch dort handelst du nach unserer Regel voll gedeckt. Ob dein Konto verkaufte Puts erlaubt, steht in den Handelsberechtigungen deines Brokers. Ein Marginkonto zwingt dich nicht, Kredit zu nehmen. Entscheidend ist, wie viel du im Verhältnis zu deinem Geld verkaufst.
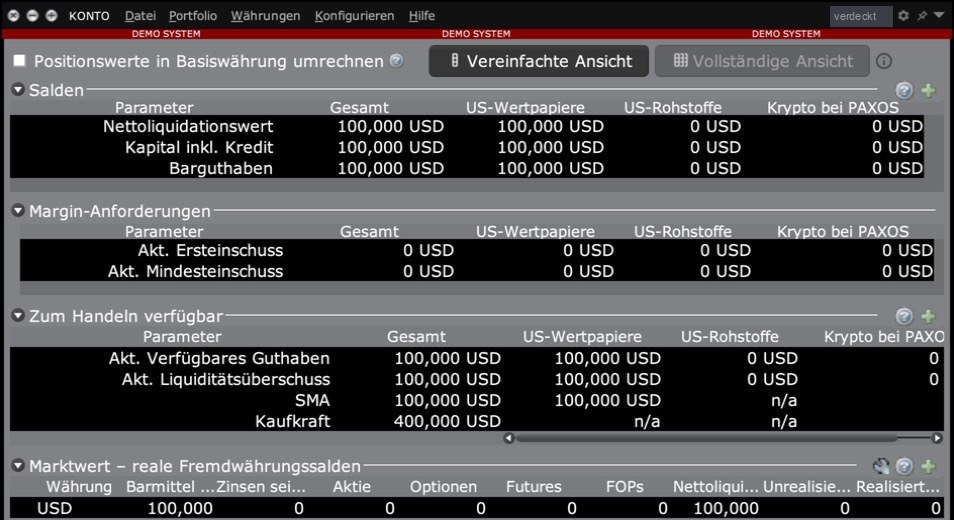
Die Margin-Begriffe in der TWS
Diese Kennzahlen siehst du im Kontofenster der TWS und im Bestätigungsfenster jeder Order (Spalten „aktuell“, „Veränderung“, „nach Ausführung“). Die deutschen Bezeichnungen können je nach Version leicht abweichen.
| Begriff (TWS) | Was er bedeutet |
|---|---|
| Nettoliquidität (Net Liquidation Value) | Was dein Konto wert wäre, wenn du jetzt alle Positionen zu Marktpreisen schließen würdest: Bargeld aller Währungen + Wert der Aktien − Rückkaufwert der verkauften Optionen. |
| Eigenkapital mit Beleihungswert (Equity with Loan Value) | Der Teil des Kontowerts, den der Broker als Sicherheit anrechnet: Bargeld und Aktien, bei IB aber ohne den Marktwert von US-Optionen. Bei einem Konto mit verkauften Puts liegt es deshalb etwas über der Nettoliquidität. |
| Ersteinschuss (Initial Margin) | Sicherheit, die du brauchst, um eine Position zu eröffnen. Steht im Bestätigungsfenster. |
| Mindesteinschuss (Maintenance Margin) | Sicherheit, die du brauchst, um die Position zu halten. Bei Aktien oft niedriger als der Ersteinschuss, bei verkauften Optionen meist gleich hoch. |
| Liquiditätsüberschuss (Excess Liquidity) | Eigenkapital mit Beleihungswert − Mindesteinschuss: dein Puffer. Fällt er unter null, ist das eine Margin-Verletzung. |
| Kaufkraft (Buying Power) | Wie viel du zusätzlich noch kaufen könntest – mit Kredit gerechnet. Kein Geld, das dir gehört. |
Adobe-Put 225 heute: 2,80 + max(0,20 × 243,08 − 18,08; 0,10 × 225) = 2,80 + 30,54 = 33,34 $ je Aktie, also rund 3.334 $ je Kontrakt – etwa 15 % dessen, was bei einer Zuteilung fällig wäre.
Rechne mit: Wie Hebel Verluste vergrößert
- Nennwert-Hebel (zur Erklärung): Summe aller Pflichten aus verkauften Puts (Strike × 100 je Kontrakt) geteilt durch die Nettoliquidität. Er zeigt, wie viel Pflicht im Verhältnis zum ganzen Kontowert steht. Über 100 % ist Kredit, der erst im schlechtesten Moment fällig wird.
- Deckung nach unserer Regel (strenger): Dollar-Bargeld ≥ Strike × 100 × Kontrakte. Aktien im Depot und Euro zählen hier nicht – sie stecken zwar in der Nettoliquidität, bezahlen aber keine Zuteilung in Dollar.
Die Beispielformel würde mit 22.500 $ rechnerisch 6 Puts zulassen (22.500 ÷ 3.334). Antwort auf Frage 1. Was das bedeutet, zeigt dieselbe Rechnung mit 1, 2 und 5 Puts – gleicher Put, gleiches Konto:
Ergebnis am Verfalltag (Prämie 2,80 $ je Aktie bereits eingerechnet, ohne Gebühren und Zinsen) in Prozent des Kontos von 22.500 $. Bei Hebel 5 ist das Konto unter etwa 177 $ vollständig verloren – darunter entsteht sogar eine Schuld beim Broker.
| Adobe am Verfall | Veränderung | 1 Put (Hebel 1) | 2 Puts (Hebel 2) | 5 Puts (Hebel 5) |
|---|---|---|---|---|
| 243,08 $ | 0,0 % | +280 $ (1,2 %) | +560 $ (2,5 %) | +1.400 $ (6,2 %) |
| 225,00 $ | −7,4 % | +280 $ (1,2 %) | +560 $ (2,5 %) | +1.400 $ (6,2 %) |
| 210,00 $ | −13,6 % | −1.220 $ (−5,4 %) | −2.440 $ (−10,8 %) | −6.100 $ (−27,1 %) |
| 190,00 $ | −21,8 % | −3.220 $ (−14,3 %) | −6.440 $ (−28,6 %) | −16.100 $ (−71,6 %) |
| 170,00 $ | −30,1 % | −5.220 $ (−23,2 %) | −10.440 $ (−46,4 %) | −26.100 $ (−116,0 %) |
Antwort auf Frage 2: Fällt Adobe auf 190 $ (rund 22 % unter dem heutigen Kurs), verlierst du mit einem Put 3.220 $, also 14,3 % – unangenehm, aber du besitzt jetzt Adobe-Aktien zu einem Kurs, den du vorher als Kaufziel festgelegt hattest. Mit fünf Puts sind es 16.100 $, 71,6 % deines Kontos – und du müsstest 500 Aktien für 112.500 $ bezahlen, die du nicht hast.
Warum der Puffer so schnell schmilzt
Noch gefährlicher als das Ergebnis am Verfalltag ist der Weg dorthin. Dein Puffer ist der Liquiditätsüberschuss: Eigenkapital mit Beleihungswert minus Mindesteinschuss. Im Eigenkapital mit Beleihungswert zählt IB den Marktwert von US-Optionen nicht mit (IB, Key Margin Definitions); bei einem reinen Bargeldkonto ist es einfach dein Bargeld samt Prämie. Fällt Adobe, bleibt diese Linie also stehen – aber der Mindesteinschuss steigt, und zwar aus zwei Gründen gleichzeitig: Der Putpreis steckt darin und wird teurer, und der Abschlag dafür, dass der Put aus dem Geld liegt, schrumpft.
Modellrechnung 10 Tage vor dem Verfall: Putpreise nach Black-Scholes (Schwankung 41,5 %, unverändert), Mindesteinschuss nach der Beispielformel oben. In einem echten Kursrutsch steigt meist auch die implizite Volatilität – die Puts werden dann noch teurer und der Puffer ist früher weg.
| Anzahl Puts | Nennwert ÷ Konto | Puffer bei unverändertem Kurs (243,08) | Puffer aufgebraucht bei Adobe … |
|---|---|---|---|
| 1 (unsere Regel) | 100 % | 19.625 $ | erst bei rund 19 $ (ein Sturz um über 90 %) – das Bargeld deckt die Pflicht |
| 2 | 200 % | 16.750 $ | rund 137 $ (−44 %) |
| 5 | 500 % | 8.125 $ | rund 228 $ (−6,4 %) |
Mit fünf Puts reicht ein Rückgang von gut 6 % – bei einer Aktie, die im Jahr um rund 42 % schwankt, liegt der Kurs im Modell nach den 11 Tagen bis dahin etwa jedes fünfte Mal so tief oder tiefer (19 %). Der Broker stellt dann glatt, und zwar genau am Tiefpunkt. Aus einem Buchverlust, der sich später vielleicht erholt hätte, wird ein realisierter Verlust.
Die Zinsfalle: Euro im Plus, Dollar im Minus
Die Falle im Beispiel: Dein Konto führst du in Euro und hast 25.000 EUR Bargeld – genug, denkst du, für den Adobe-Put. Dann wird dir zugeteilt. Du kaufst 100 Adobe-Aktien für 22.500 $; nach der Prämie von 280 $ steht dein Dollar-Konto bei −22.220 $, während die 25.000 EUR unberührt daneben liegen.
| Bestand | Betrag | Zinsen |
|---|---|---|
| Euro-Bargeld | +25.000 EUR | gleicht das Dollar-Minus nicht aus |
| Dollar-Bargeld | −22.220 $ | Sollzins, Beispielwert 5 % im Jahr: 22.220 × 0,05 × 30/360 ≈ 93 $ in 30 Tagen |
5 % ist ein Beispielwert (Referenzzins + Aufschlag), keine aktuelle Angabe – beim Broker prüfen. IB rechnet Dollar mit 360 Zinstagen. Im Cash-Konto ist ein Minus in einer Fremdwährung gar nicht vorgesehen.
93 $ im Monat klingen nach wenig. Gemessen an der Prämie von 280 $ ist es ein Drittel des Ertrags – jeden Monat, solange das Minus stehen bleibt. Antwort auf Frage 3: Zinsen laufen auf das Dollar-Minus, obwohl genug Euro da sind.
Währung tauschen
Praxis in der TWS (in Textform):
- Bestände prüfen: Im Kontofenster stehen die Bargeldbestände je Währung. Wichtig ist der Dollar-Bestand, nicht nur die Summe in Euro.
- Devisen-Order öffnen: Das Währungspaar heißt in der TWS EUR.USD. Du kaufst Dollar, indem du EUR.USD verkaufst (du gibst Euro und bekommst Dollar). Manche TWS-Versionen bieten im Kontofenster bei einem negativen Fremdwährungsbestand per Rechtsklick an, den Saldo direkt auszugleichen.
- Menge und Limit: Menge in Euro eingeben, Limit nah am aktuellen Kurs. Kleine Beträge können als Kleinstorder zu einem schlechteren Kurs laufen.
- Bestätigungsfenster lesen: Richtung (Euro weg, Dollar dazu), Betrag, Gebühr. Erst dann absenden.
- Danach kontrollieren: Der Dollar-Bestand sollte mindestens Strike × 100 je verkauftem Put betragen.
Rechner: Bin ich voll gedeckt?
Trag dein Dollar-Bargeld und deine verkauften Puts ein. Der Rechner prüft unsere Deckungsregel (nur Dollar-Bargeld zählt), zeigt den Beispiel-Mindesteinschuss und was ein Kurs am Verfalltag für dein Konto bedeutet.
Mindesteinschuss nach der Reg-T-Beispielformel (Putpreis + max(20 % × Kurs − Betrag aus dem Geld; 10 % × Strike)), als Putpreis wird die Prämie angesetzt – Beispielwert, dein Broker kann anders rechnen. Ergebnis am Verfalltag ohne Gebühren, Zinsen und Steuern.
Unsere Regel: voll gedeckt, kein Hebel
- Jeder verkaufte Put ist voll gedeckt: Strike × 100 liegt als Bargeld bereit – und zwar in US-Dollar.
- Summe aller Strikes × 100 ≤ Dollar-Bargeld. Aktien im Depot zählen nicht als Deckung – darum ist die Regel strenger als „Nennwert-Hebel höchstens 100 %“.
- Der Mindesteinschuss des Brokers ist für uns nur eine Anzeige, keine Grenze, die wir ausreizen.
- Die Rendite rechnen wir deshalb immer auf Strike × 100 (Lektion 12) – nicht auf den Mindesteinschuss.
Warum so streng? Weil ein Investment-Put bei uns ein Weg ist, eine Aktie zum Kaufziel zu kaufen (Lektion 8, Regelwerk 8.5). Wer sich das Kaufziel leisten kann, kann die Zuteilung gelassen nehmen. Wer überhebelt ist, wird im schlechtesten Moment zum Verkäufer – genau dann, wenn die Aktie am günstigsten ist.
Vorteile eines Marginkontos gibt es durchaus: Ein kurzes Währungsminus lässt sich überbrücken, Spreads sind einfacher, und bei einer Zuteilung über Nacht entsteht nicht sofort ein Problem. Das sind Bequemlichkeiten – kein Grund, mehr Puts zu verkaufen, als du bezahlen kannst.
- Margin: Sicherheitsleistung für eine Position – oder umgangssprachlich der Kredit des Brokers.
- Nettoliquidität: Kontowert, wenn alles sofort zu Marktpreisen geschlossen würde.
- Ersteinschuss / Mindesteinschuss: Sicherheit zum Eröffnen / zum Halten einer Position.
- Liquiditätsüberschuss: Eigenkapital mit Beleihungswert − Mindesteinschuss; unter null droht die Zwangsglattstellung.
- Überhebelung: mehr Pflichten (Strike × 100) eingehen, als du mit eigenem Geld bezahlen kannst.
- Nennwert-Hebel: Summe der Pflichten ÷ Nettoliquidität – zeigt, wie stark ein Konto belastet ist.
- Deckung (unsere Regel): Dollar-Bargeld ≥ Summe Strike × 100; Aktien und Euro zählen nicht.
- Sollzins je Währung: Zinsen auf negative Bargeldbestände, getrennt für jede Währung.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.
