
Rollen nach Regel
Modul 10 · Lektion 10.3 · Zurückkaufen und neu verkaufen – nur unter drei Bedingungen und höchstens einmal
Aktien bewerten › Modul 10 › Lektion 10.3
- Du erklärst, was beim Rollen passiert: zwei Geschäfte, ein realisierter Verlust, ein neues Risiko.
- Du unterscheidest horizontal und diagonal und weißt, was „kostenneutral“ bedeutet – und was nicht.
- Du prüfst einen Roll mit unserer Regel A, B, C – und weißt, dass erlaubt nicht empfohlen heißt.
- Du kennst die Roll-Order in der TWS.
- Rollen: den verkauften Put zurückkaufen und einen neuen mit späterem Verfall verkaufen.
- Der Rückkauf schreibt den Verlust fest; die neue Prämie bezahlt ein neues Risiko.
- Bei uns freiwillig, höchstens einmal und nur mit A, B und C. Sonst Zuteilung annehmen.
- Bei Adobe scheitert jeder Roll an den Zahlen am 09.12.
📅 Stand der Zahlen: Kurse: Schluss 13.11.2026; Kaufziele aus unseren Analysen (Adobe 22.10.2026); Optionspreise: Modellpreise (Black-Scholes) mit der tatsächlichen Schwankung der letzten zwölf Monate (41,5 % bei Adobe) und 4 % Zins – keine Börsennotiz. Der Kurs von 215 $ am 27.11.2026 ist angenommen.
Der Normalfall ist die Zuteilung (10.2). Hier geht es um die Ausnahme unter engen Bedingungen; die ausführliche Fassung mit Rechner steht in Lektion 16 des Optionsbereichs. mehr in Lektion 10.2
Alle Optionspreise sind Modellpreise, keine Börsennotiz – warum, steht in 7.1. mehr in Lektion 7.1
Was beim Rollen passiert
Rollen besteht aus zwei Geschäften, die meist gleichzeitig laufen:
- Zurückkaufen: Du kaufst den alten Put zum aktuellen Preis zurück. Liegt der über deiner Prämie, ist der Unterschied ein realisierter Verlust – er steht fest, egal was die Aktie danach tut. Steuerlich ist das ein Verlust aus der Option; Einzelheiten klärst du mit deiner Steuerberatung (keine Steuerberatung).
- Neu verkaufen: Du verkaufst einen neuen Put mit späterem Verfall und bekommst eine neue Prämie.
| Art | Neuer Strike | Neuer Verfall | Was es bewirkt |
|---|---|---|---|
| Horizontal | gleich | später | Derselbe Kaufpreis, unter den erlaubten Varianten meist die größte Gutschrift. |
| Diagonal | tiefer | später | Tieferer Kaufpreis, dafür kleinere Gutschrift oder sogar Lastschrift. |
Gutschrift: Die neue Prämie ist höher als der Rückkaufpreis. Lastschrift: Du zahlst drauf. „Kostenneutral“ ist die Grenze dazwischen.
Unsere Regel: A, B, C – und höchstens einmal
- Kaufziel: Der neue Strike liegt am oder unter dem aktuellen Kaufziel – wie beim ersten Put. mehr in Lektion 8.2
- Regelwerk-Check: Alle vier Punkte gelten auch für das neue Geschäft: (1) Qualität und Kaufziel; (2) Keine Zahlen vor dem Verfall; (3) Kaufregel und Limit in der Mitte; (4) Kapital und enger Spread. Zeigt die Kaufregel ein Warnsignal, rollst du nur diagonal auf einen tieferen Strike, nie horizontal. mehr in Lektion 8.5
- Kosten: Das Rollen bringt eine Gutschrift oder ist höchstens kostenneutral – neue Prämie mindestens so hoch wie der Rückkaufpreis.
Fehlt eine Bedingung, nimmst du die Zuteilung an. Gilt das Kaufziel nicht mehr, stellst du glatt. Rollen repariert keine Analyse, die nicht mehr stimmt. mehr in Lektion 10.1
Außerdem: kein Pflicht-Rollen – kein Kurs und kein Tag zwingt dich dazu, auch nicht „das Dreifache der Prämie“. Und kein zweites Rollen: Läuft auch der neue Put ins Minus, nimmst du die Zuteilung an.
Rechenbeispiel Adobe
Wir spielen den Adobe-Put aus 10.1 weiter: Put 225 $, Verfall 04.12.2026, Prämie 2,80 $, Kaufziel 229,98 $, Zahlen am 09.12.2026, Gewinnschwelle 222,20 $. Eine Woche nach dem Verkauf stand Adobe bei 218,77 $. Angenommen, am 27.11.2026 ist die Aktie auf 215 $ gerutscht, noch 7 Tage bis zum Verfall. Der Put kostet jetzt 11,41 $, das 4,1-Fache der Prämie. Rollen – oder die Zuteilung abwarten wie in 10.2?
| Neuer Put, Verfall 31.12.2026 | Neue Prämie | C: neue Prämie − Rückkauf 11,41 | A: Strike ≤ 229,98 | B: Verfall vor den Zahlen? | Neue Gewinnschwelle |
|---|---|---|---|---|---|
| Put 225 (horizontal) | 16,40 $ | +4,99 $ (Gutschrift ✓) | ✓ | ✗ | 217,21 $ |
| Put 220 (diagonal) | 13,32 $ | +1,91 $ (Gutschrift ✓) | ✓ | ✗ | 215,29 $ |
| Put 215 (diagonal) | 10,59 $ | −0,82 $ (Lastschrift ✗) | ✓ | ✗ | 213,02 $ |
Modellpreise, dieselben Zahlen wie in Lektion 16 des Optionsbereichs (dort auch +28 Tage). Neue Gewinnschwelle = neuer Strike − (alte Prämie − Rückkauf + neue Prämie), ohne Gebühren.
A passt überall, C bei 225 und 220. Aber jeder neue Verfall liegt nach den Zahlen, einen früheren gibt es nicht. Damit fällt B durch.
Gedankenspiel: Kämen die Zahlen erst im Januar, wäre Punkt 2 erfüllt. Doch nach dem Rutsch zeigt die Kaufregel sehr wahrscheinlich ein Warnsignal – bei Adobe gab es das schon vor dem Verkauf. Also kein horizontaler Roll, trotz der größten Gutschrift. Übrig bleibt diagonal der Put 220 mit +35 Tagen: Gutschrift +1,91 $, neue Gewinnschwelle 215,29 $.
Roll von Put 225 auf Put 220, fünf Wochen länger, bei Kurs 215 $
Je Kontrakt nach Gebühren, Modellpreise.
So liest du das Bild: Dunkelrot ist der Verlust, der mit dem Rückkauf feststeht. Die Bilanz von +467,92 $ gilt nur, wenn auch der neue Put wertlos verfällt. Und das ist unsicher: Er liegt bei 215 $ im Geld, Modell-Delta −0,53, Modell-Wahrscheinlichkeit für einen Kurs unter 220 am neuen Verfall rund 58 % (risikoneutral, keine Vorhersage). Die Zuteilung ist nur verschoben – zu einem tieferen Preis, fünf Wochen später.
- Will ich die Aktie lieber zum tieferen Strike – oder schiebe ich nur auf?
- Lohnt die kleine Gutschrift fünf Wochen mehr Risiko?
- Will ich meinen einzigen Roll jetzt verbrauchen?
Szenario-Vergleich und Roll-Rechner „Darf ich rollen?“ stehen in Lektion 16 des Optionsbereichs. mehr in Lektion 9.3
Übung: Darf gerollt werden?
Wähle je Fall das Urteil nach unserer Regel, dann „Prüfen“.
Kurs am 27.11.2026 215 $, Kaufziel 229,98 $. Neuer Put 220 $, Verfall 31.12.2026, Gutschrift +1,91 $. Zahlen am 09.12.2026. Erstes Rollen.
Wie Fall 1, nur kommen die Zahlen erst nach dem neuen Verfall. Warnsignal der Kaufregel; Qualität, Dollar-Deckung (22.000 $) und enger Spread erfüllt.
Ein Bekannter hat einen Put 610 $ für 1,12 $ verkauft (Kurs am 13.11. 661,19 $). Am 27.11.2026 steht die Aktie bei 600 $ (angenommen). Neuer Put 600 $, Verfall 31.12.2026, Gutschrift +2,73 $. Zahlen am 28.01.2027, kein Warnsignal, Deckung da. Unser Kaufziel: 448,30 $.
Lösung mit Begründung anzeigen
Fall 1: Nein, B fehlt. A und C passen, aber der neue Verfall liegt nach den Zahlen – Punkt 2 des Regelwerk-Checks. Zuteilung annehmen.
Fall 2: Ja. Strike unter dem Kaufziel, Verfall vor den Zahlen, Gutschrift +1,91 $. Wegen des Warnsignals nur diagonal – 220 liegt tiefer als 225. Erlaubt heißt aber nicht empfohlen (Kasten oben).
Fall 3: Nein, A fehlt. 600 $ liegt weit über unserem Kaufziel. Schon der erste Put war ein Put ohne Kaufabsicht – warum wir so etwas nicht verkaufen, steht in 10.4.
So sieht Rollen in der TWS aus
Zwei Wege; Schritt für Schritt in Lektion 16 des Optionsbereichs.
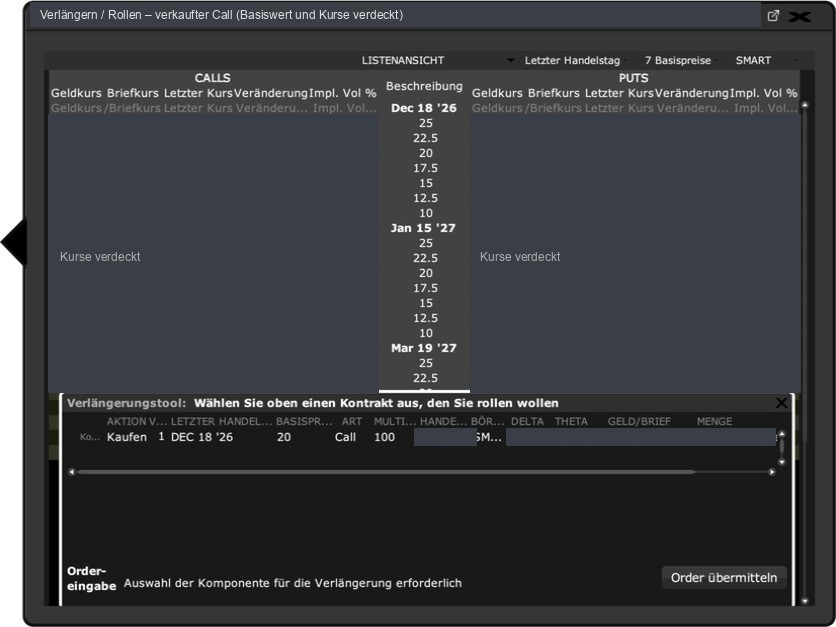
Weg A: Kombi-Order (empfohlen). Die Roll-Funktion der Position („Rollen“ oder „Verlängern“) baut eine Order mit zwei Teilen. Das Limit ist der Saldo der beiden Mitten, im Gedankenspiel: neuer Put 13,32 $ − alter Put 11,41 $ = 1,91 $ Gutschrift. Gültigkeit DAY. Im Bestätigungsfenster zählt, was als Gutschrift (Credit) oder Lastschrift (Debit) dasteht – eine Gutschrift zeigt die TWS bei Kombis oft mit Minuszeichen. Steht dort Debit oder bist du unsicher, brichst du ab (Bedingung C).
Weg B: getrennt. Erst den alten Put zurückkaufen, dann den neuen verkaufen – nicht umgekehrt, sonst hast du kurz zwei Puts offen und brauchst doppelte Deckung. Dazwischen kann sich der Kurs bewegen.
Bei beiden Wegen: Die stehende GTC-Gewinnmitnahme für den alten Put sofort löschen – die Position gibt es nach dem Rollen nicht mehr. Und ein Put im Geld kann jederzeit zugeteilt werden, auch bevor du rollst. Mehr dazu in Lektion 13 des Optionsbereichs.
Rollen vermeidet keinen Verlust – es schreibt ihn fest und kauft ein neues Risiko. Bei uns nur freiwillig, höchstens einmal und nur mit A, B und C. Sonst nimmst du die Aktie zum gewünschten Preis.
Quiz: Hast du es verstanden?
Teste dich selbst – erst überlegen, dann aufklappen.